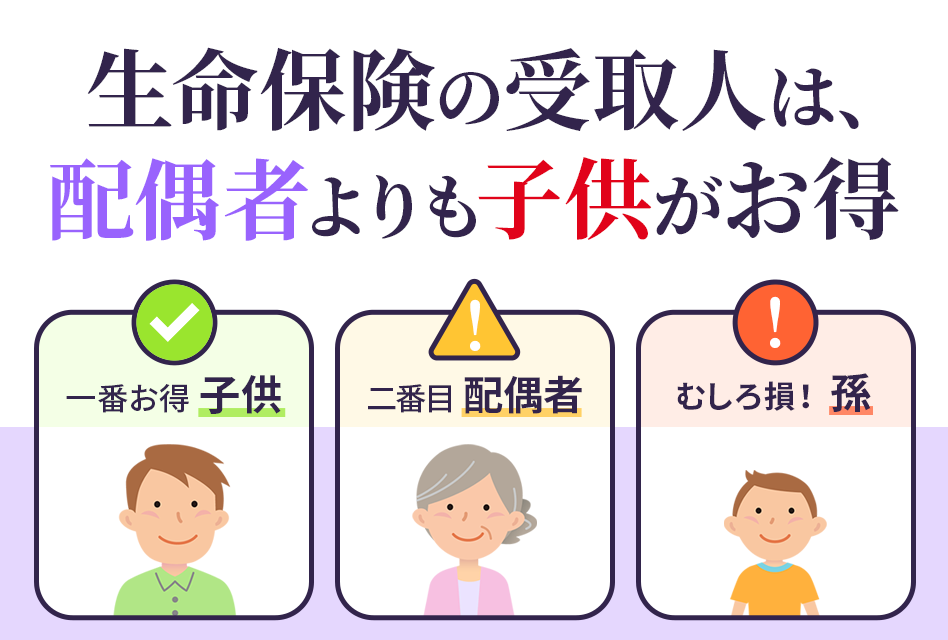
生命保険の受取人は配偶者より子供が得!相続税が減る理由と孫を受取人にしてはいけない3つの理由
この記事の結論
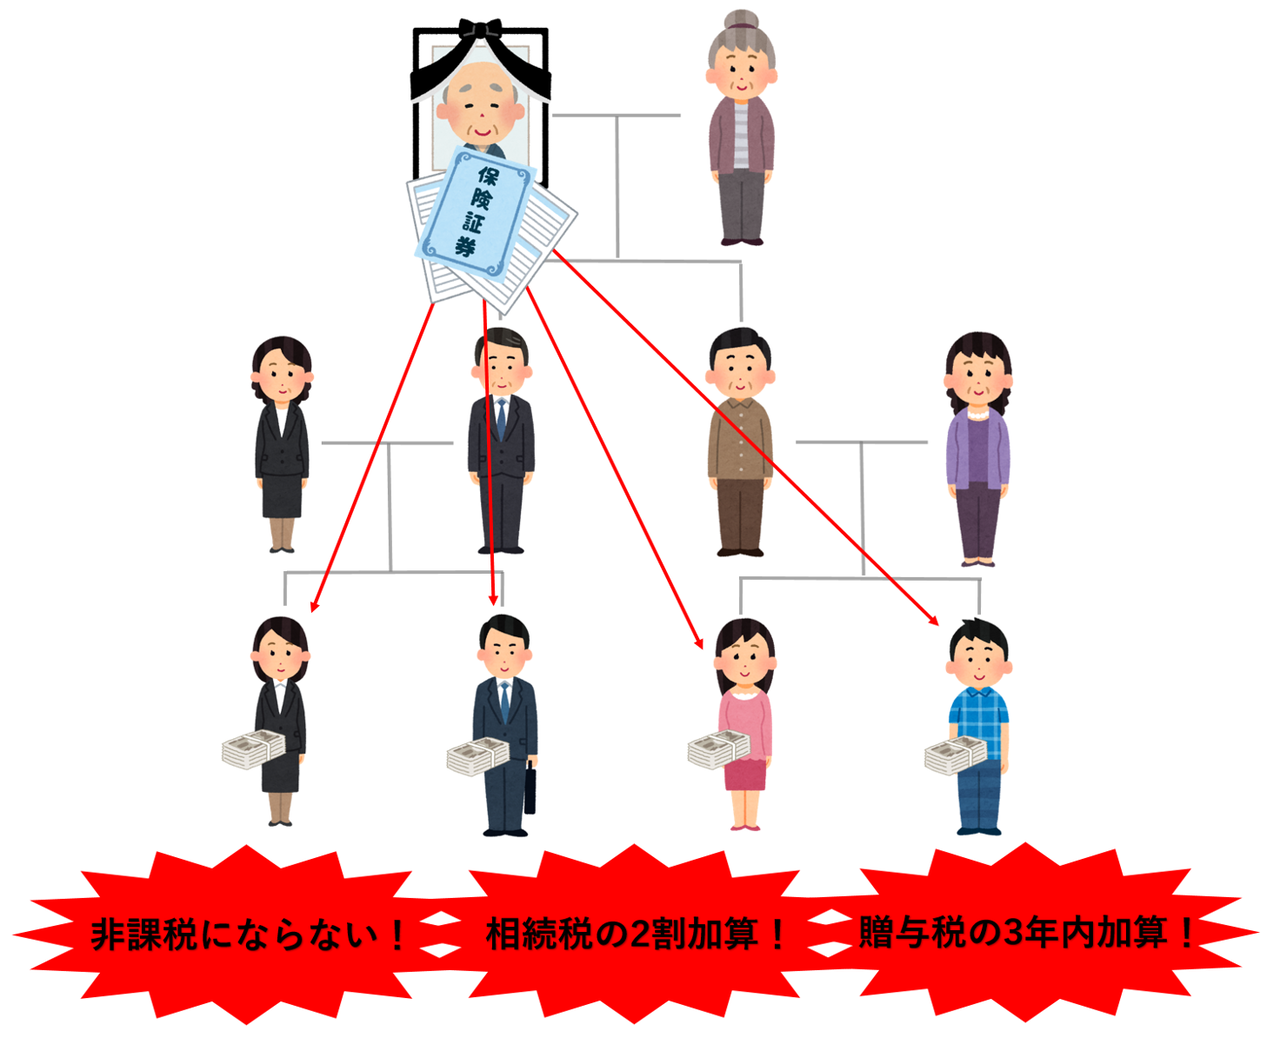
- 相続税対策の生命保険は、受取人を配偶者ではなく子供にした方が得。配偶者はもともと1億6,000万円まで相続税がかからないため
- 財産1億円・相続人3人の例で、受取人を子供にするだけで相続税が約73万円減る
- 孫を受取人にするのは最悪。非課税枠が使えず、2割加算され、生前贈与加算の対象にもなる
- 受取人の変更は保険会社に連絡するだけ。変更しても贈与税はかからない

ここにプロフィール情報が入ります。
目次
受取人は子供にした方が得
相続税の負担を少なくしたい!
という気持ちで生命保険の加入を検討しているのであれば、実は受取人は配偶者ではなく、子供にした方がお得です。
その理由は・・・
夫婦間の相続は、最低でも1億6000万まで相続税が非課税になる特例があるからです。
実際の金額で検証
例えば、父母、長男長女という4人家族がいました。
父は、現在1億円の財産を持っており、将来の相続税対策として生命保険に1500万分加入しようと検討しています。ここで受取人を妻にするか、子供にするかで悩んでいます。
ではまず、1500万円まるまる妻を受取人とした場合の相続税を計算してみましょう。
この場合の相続税は次の通りです。
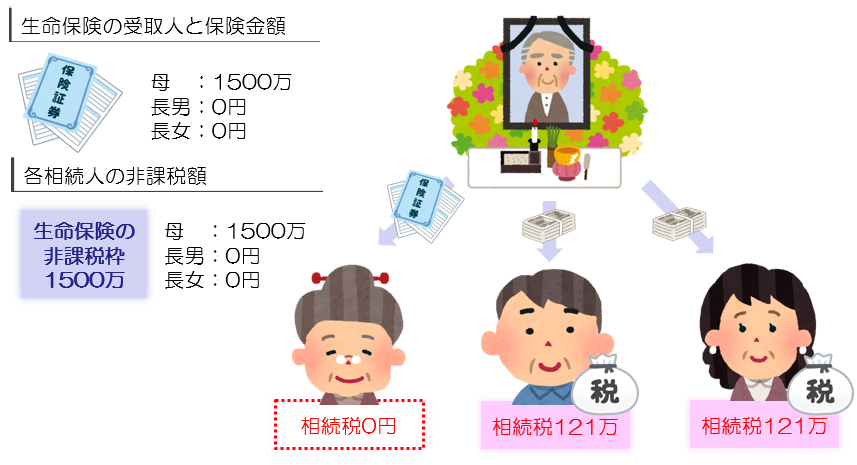
母:0円
長男:1,213,200円
長女:1,213,200円
合計:2,426,400円
という結果になります。
では次に750万円ずつ、長男と長女を受取人にした場合の相続税を計算します。この場合の相続税は次の通りです。
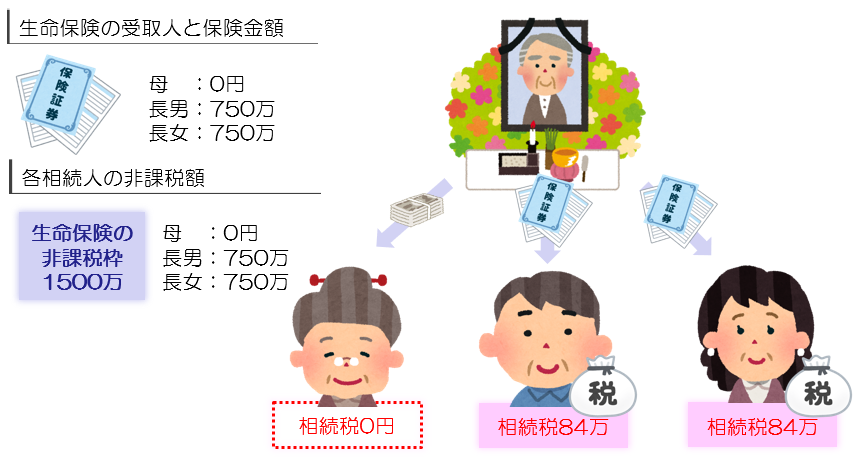
母:0円
長男:849,200円
長女:849,200円
合計:1,698,400円
先ほどとの差額は、なんと!728,000円!生命保険の受取人の違いで、100万近くも相続税が変わります!
同じ非課税の恩恵を受けるにしても、配偶者ではなく、子供がその恩恵を受けた方が、圧倒的にお得です。このことは生命保険の営業マンも知らない人がほとんどですので、相続税対策で保険に加入している人は、今すぐ受取人をCHECKしてくださいね!
生命保険の受取人の違いで相続税がどれくらい変わるかは、財産を多く持っている人ほど、その差が大きくなります。
先ほどは1億円持っている人の例を出しましたが、これがもし2億円持っている人だとその差は約190万!3億円持っている人だと約270万も差がでます!
まったく同じ保険でも、受取人を誰にするかで手取りが全然違うんですね!
【参考】計算過程(ケース1)
母3500万(生命保険1500万は非課税のためカウントしない)
子2500万
子2500万
計8500万
基礎控除4800万
差引3700万
母税3700万÷2=1850万 1850万×15%-50万=227万
子税3700万÷4=925万 925万×10%×2=185万
相続税の総額227万+185万=412万
子納税額412万÷8500万×2500万=121万
【参考】計算過程(ケース2)
母5000万
子1750万(生命保険750万は非課税のためカウントしない)
子1750万(生命保険750万は非課税のためカウントしない)
計8500万
基礎控除4800万
差引3700万 母税3700万÷2=1850万 1850万×15%-50万=227万
子税3700万÷4=925万 925万×10%×2=185万
相続税の総額227万+185万=412万
子納税額412万÷8500万×1750万=84万
相続税の計算方法をしっかり学びたい人は、こちらの記事がオススメです。
相続税の計算方法をわかりやすく解説|計算例・早見表つきで自分で計算できる【2026年版】
相続税の計算って難しそう…。わかりやすく教えてください かしこまりました!一からわかりやすく解説しますね。 自分で相続税の計算ができるようになれば、自ずと、正しい相続税対策のやり方もわかってきます。 今回は、日本一売れた相続本の作者である私が、相続税の計算をイラス
孫が受取人は非常に不利
相続税対策を目的として生命保険に加入するのであれば、孫を受取人にするのは最悪です。相続税対策になるどころか、相続税は余計に高くなります。
理由は3つあります。
【理由1】非課税にならない
まず1つ目は、孫が受取人となる生命保険は、非課税になりません。
ここは重要なポイントですが生命保険の非課税枠は、受取人が法定相続人である場合に限り、使うことができます。
相続人ではない孫や、その他の親族を受取人とした生命保険は、たとえ非課税枠以内であったとしても、非課税にはならないので、そのままダイレクトに相続税が課税されます。
孫が法定相続人になるケースは、代襲相続の場合か、養子縁組をした場合だけです。
この2つのケースに該当しない場合には、孫に支払われる生命保険は非課税にならないので注意してくださいね。
※法定相続人について詳しく知りたい人は↓をご覧ください。
法定相続人とは?わかりやすく図解!放棄や孫養子の相続税計算の違い
誰が法定相続人になるのかわかりません。 こんにちは、円満相続税理士法人の橘です! 遺産の分け方には、法律で決められたシンプルなルールがあります。 そのルールとは、 遺言書がある場合には、遺言書の通りに遺産を分ける。 遺言書がない場合には、法定相続人全員での話し
【理由2】相続税の2割加算
2つ目の理由は孫が受取人となる生命保険は、相続税の2割加算の対象です。
先ほど孫が受取人の生命保険は非課税にならず、ダイレクトに相続税が課税されますよ、とお伝えしました。
そしてさらに酷いことに、孫が受け取る生命保険は、相続税の2割加算という制度の対象になります。通常支払う相続税の1.2倍の金額で支払わなければいけないのです。まさに泣きっ面に蜂!
※相続税の2割加算について詳しく知りたい人は↓
相続税が2割増?知らなきゃ損する2割加算対策の3つのポイント
https://youtu.be/NAZbTp9xXjk 私が負担する相続税だけ、2割も加算されるって聞きました!そんなことあるんですか? こんにちは、円満相続税理士法人の橘です。 相続税には、2割加算という制度があります。 これは、配偶者・子・親以外の人、すな
【理由3】生前贈与加算(7年ルール)の対象になる
3つ目の理由は、孫が生命保険を受け取ると、亡くなる前の一定期間(2024年以後の贈与は最長7年)に行われた孫への贈与が、相続財産に足し戻されることです。
生前贈与には「生前贈与加算」というルールがあります。
これは、亡くなる直前に相続税を少なくすることを目的に駆け込みで行う贈与を防ぐために、亡くなる前の一定期間に行われた贈与は、相続財産に足し戻して相続税を計算しなさい!という制度です。2023年までの贈与は3年、2024年1月1日以後の贈与は7年に延びました(2026年までに亡くなった場合は実質3年で、2027年から段階的に延びていきます)。
非常に酷な制度ですが、実は、この制度は基本的に、孫には適用されないんですよ。
そのメリットがあるので、「生前贈与は、孫に贈与した方がお得ですよー」ということがよく巷でいわれているわけです。
ところがどっこい。孫が生命保険金を受け取った場合には、孫であっても生前贈与加算の対象になります!生前贈与加算の対象になるのは、『相続に際して、遺産や生命保険を受け取った人』と規定されているからです。
結果として、孫であっても生命保険金を受け取れば、生前贈与加算のルールに巻き込まれてしまうので注意してください。
※生前贈与加算の7年ルールを詳しく知りたい人は↓
生前贈与加算の7年ルールとは?いつから・計算例・対象外の贈与をわかりやすく解説【2024年改正】
贈与を受けてから7年経つ前に、父が亡くなってしまいました 円満相続税理士法人の橘です。 生前贈与をしてから7年以内に、贈与した方が亡くなった場合には、その贈与はなかったものとして相続税を計算しなければいけません。これを『生前贈与の7年内加算』といいます。 2023年12月31日ま
以上の3つの理由です。孫が受取人の生命保険は・・・・
- 生命保険の非課税枠が使えない
- 相続税の2割加算が適用される
- 亡くなる前の生前贈与(最長7年)が相続財産に足し戻される
と税金的な観点からいうと踏んだり蹴ったりです!
相続税対策として生命保険に加入し、孫を受取人にしているとしたら、今すぐ受取人を子供に変更しましょう!
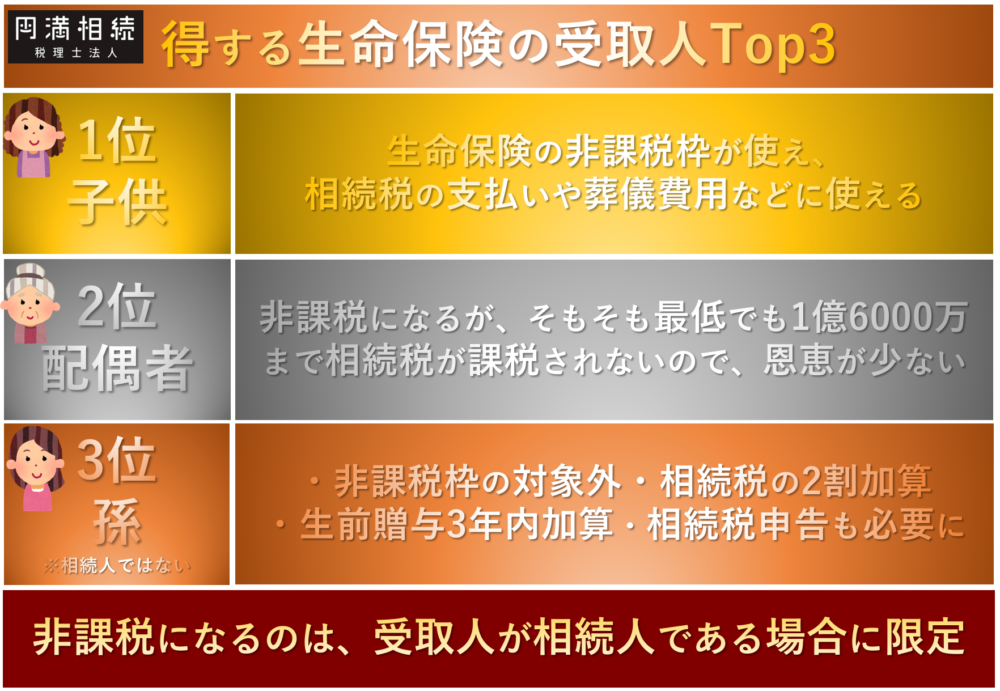
※図の「生前贈与3年内加算」は、2024年以後の贈与から最長7年に延びています。
相続税のかからない家庭は問題なし
うちにはそんなに財産ないので、相続税は発生しないと思います。その場合は、孫を受取人にしても問題ありませんか?
はい。相続税のかからないご家庭では、孫を受取人にしても税金が高くなるようなことはありません。
保険の営業マンも間違えるので注意
銀行の人から『節税になるから』と勧められて、孫を受取人にしたんですけど。
その銀行の人の説明が間違えていますね。今でも、世の中の多くの金融機関の人が、間違えて勧めているので、注意するしかないですね!
私は、毎年たくさんの方の相続税の申告書を作成していますが、「銀行さんに勧められて孫を受取人にしてたんです」という方がたくさんいらっしゃいます。
残念ですが、相続が発生してしまった後は、受取人を変更することはできません。
生命保険Q&A
贈与税は加算される?
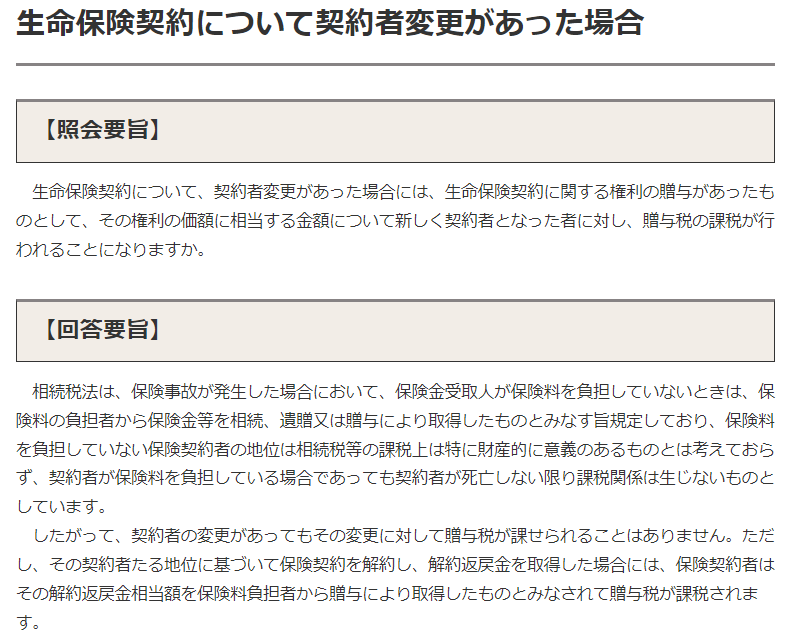
生命保険の契約者や受取人を変更したとき、贈与税は加算されますか?
生命保険については、実際に保険金が支払われたときに課税されるので、変更時には課税されません!
受取人を子供に変えると、二次相続でもお得?
母を受取人にしておけば、母が亡くなったときにまた子供に渡るから、同じことじゃないですか?
いいえ、むしろ子供を受取人にした方が有利です。母が受け取った保険金は、母の財産として残り、母が亡くなったとき(二次相続)にもう一度相続税の対象になります。最初から子供が受け取れば、その分、二次相続の相続税も減らせます。
受取人を子供にするときの注意点
非課税枠は相続人全員で分け合う
非課税枠「500万円×法定相続人の数」は、受取人1人ごとではなく、相続人が受け取った保険金の合計に対して使えます。受取人が複数いる場合は、受け取った金額の割合で分け合います。相続放棄した人が受け取った保険金には、非課税枠は使えません。
受け取った保険金を兄弟で分け直すと贈与税
保険金は、受取人に指定された人の固有の財産です。たとえば長男が受け取った保険金を、あとから長女に分けると、長男から長女への贈与として贈与税がかかることがあります。分けたい金額があるなら、最初から受取人と割合を指定しておきましょう。
もめそうな家族では、遺産分割の対策にも
生命保険金は原則として遺産分割の対象になりません。そのため、自宅など分けにくい財産を相続する子供を受取人にして、その保険金で他の兄弟に代償金を払う、といった使い方もできます。
まとめ
生命保険に加入すると、500万×法定相続人の数まで非課税になります。
このことは元から知っている人も多いですが、生命保険の受取人を誰にするかによって、相続税の負担が全然違ってくることを知っている人は少ないです。
配偶者を受取人にしても、配偶者は元々1億6000万まで非課税なので、生命保険を非課税にしても節税の効果は薄まってしまいます。
その観点からも、生命保険の受取人は子供がお勧めです。子供は、配偶者と違って1億6000万まで非課税になることはありませんからね。非課税にできる生命保険を活用してあげた方が得します。
そして、孫を受取人としている生命保険は最悪です。今すぐ子供に変更しましょう。
生命保険の受取人の変更は簡単にできます!生命保険の担当者に依頼すればすぐに応じてくれますよ。今すぐ保険証券をチェックして、保険金の受取人を確認してみましょう♪
相続については、知っているか知らないかだけの差で、何百万、何千万と税金の負担が変わります。常に最新情報をインプットしていくことが大切です。
LINE公式アカウントでは最新情報を定期的に配信しているので、是非ご登録ください(^^)/
最後までお読みいただき、ありがとうございました!
【税金で損しますよ】リビングニーズ特約で相続税の失敗が続出!
リビングニーズ特約を使うと相続税で損するって本当かい? こんにちは、税理士の桑田です! 実は・・・生命保険のリビングニーズ特約を使うと、相続税で損するケースがあります! そこで、今回の記事では、そもそも「リビングニーズ特約とは?」という内容から、相続税
【更新履歴】2026年11月:生前贈与加算を2024年改正後の7年ルールに更新、受取人を子供にするときの注意点・Q&Aを追加、誤字(法定相続分→法定相続人の数など)を修正