相続税の計算方法をわかりやすく解説|計算例・早見表つきで自分で計算できる【2026年版】
相続税の計算って難しそう…。わかりやすく教えてください
かしこまりました!一からわかりやすく解説しますね。
自分で相続税の計算ができるようになれば、自ずと、正しい相続税対策のやり方もわかってきます。
今回は、日本一売れた相続本の作者である私が、相続税の計算をイラストを使いながら、わかりやすく解説します。
最後までお読みいただければ、相続税の計算方法が簡単にマスターできますよ♪
この記事の結論
- 相続税は「遺産の合計額-基礎控除(3,000万円+600万円×法定相続人の数)」に税率をかけて計算する
- ただし、いったん法定相続分で分けたと仮定して税率をかけ、家族全体の税額を出してから、実際にもらった割合で分ける
- 遺産1億円・妻と子2人(妻が半分)なら、相続税は合計315万円(妻は配偶者の税額軽減で0円)
- 基礎控除を超えたら10か月以内に申告。特例で0円になる場合も申告が必要

ここにプロフィール情報が入ります。
目次
相続税の計算方法
【0】まず「遺産の合計額」を計算する
計算のスタートになる「遺産の合計額」(課税価格といいます)は、預貯金や不動産をただ足した金額ではありません。次のように計算します。
- 亡くなった日の時価で評価した財産(預貯金・不動産・株式など)
- + 生命保険金・死亡退職金(非課税枠を超える部分)
- + 亡くなる前7年以内に相続人などが受けた生前贈与(2024年以降の贈与から段階的に3年→7年に延長)
- + 相続時精算課税で贈与を受けた財産(年110万円の基礎控除部分を除く)
- - 借入金や未払いの税金・医療費などの債務、葬式費用
▶ 生前贈与の足し戻しは生前贈与加算の7年ルール、差し引ける債務は相続税の債務控除一覧で詳しく解説しています。
【1】遺産の合計額から基礎控除額を引く
相続税は、ある一定額以上の遺産を残して亡くなった人にかかる税金です。
この一定額のことを、基礎控除(きそこうじょ)と言います。
この基礎控除額は次の式で計算します。
3000万円+600万×法定相続人の数
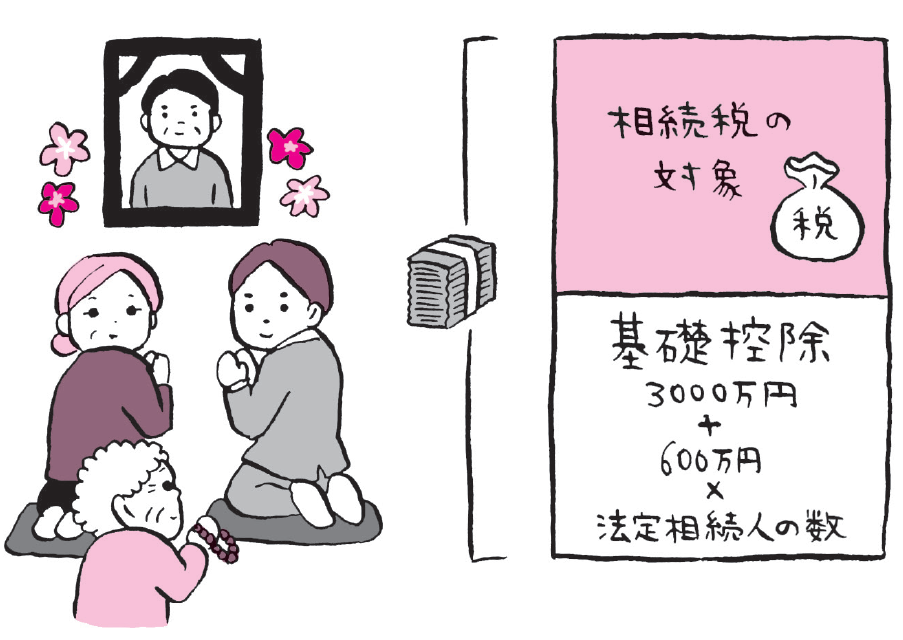
例えば、父と母と子供2人の4人家族がいたとします。
この度、お父様が、お亡くなりになってしまいました。
この場合、お父様の相続人は誰になるかというと…
母と子供2人。つまり、相続人の数は3人です。
これを踏まえて、先ほどの基礎控除額を考えてみましょう。
3000万+600万×法定相続人の数(3人)=4800万
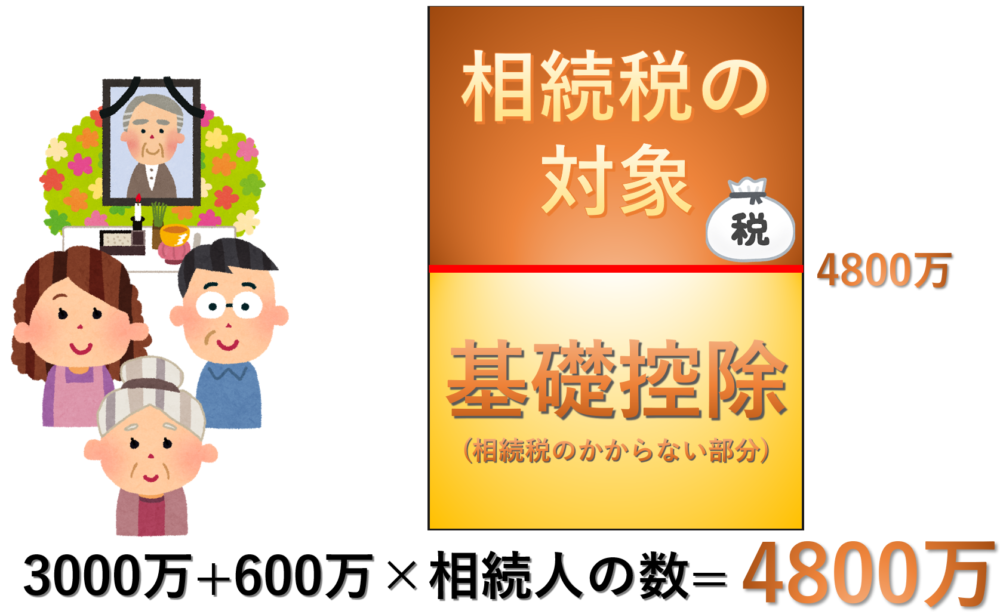
ちなみに、基礎控除額は平成27年(2015年)に大幅に縮小され、相続税は大増税されました。
基礎控除の詳しい内容を知りたい方は、こちらの記事をお読みください。
【2】法定相続分で遺産額を振り分ける
遺産額から、基礎控除額を引いた金額に、相続税の税率をかけるんですね?
実は、そうではありません。
ここが、相続税の計算で、最も難しいポイントなのですが、
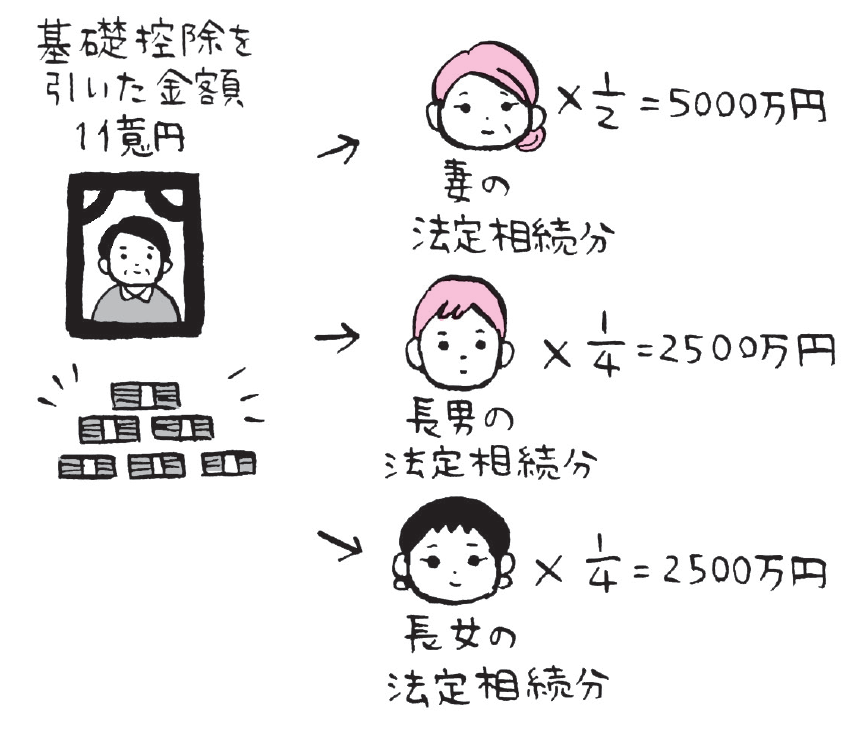
基礎控除を引いた金額を、各相続人が、仮に法定相続分で相続したものとして、遺産を振り分けていきます。
例えば、相続人は、母と長男と長女の3人。
そして、基礎控除を引いて、残った金額が1億円だったとします。
その場合、母の法定相続分は2分の1ですので、5000万を振り分け、子供達はそれぞれ4分の1ずつなので、2500万ずつを振り分けていきます。
【3】相続税の税率をかける
そして、この振り分けられた金額に、相続税の税率をかけていきます。
相続税の税率表は、次の通りです。
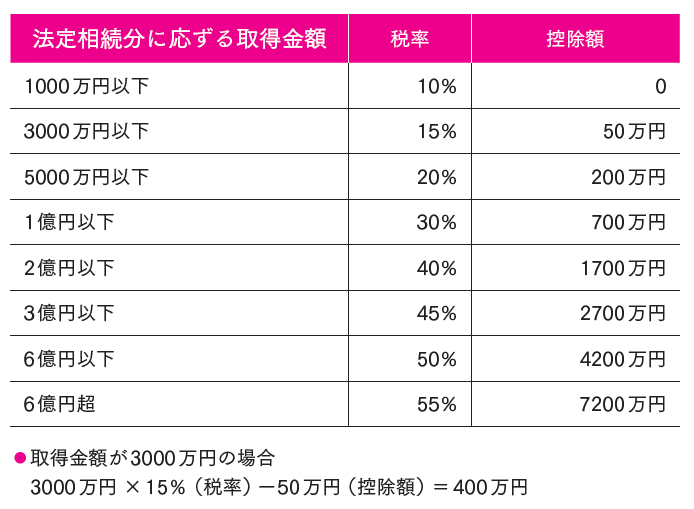
先ほどの例でいえば、妻に5000万、長男、長女にそれぞれ2500万が振り分けられました。
その金額に上記の税率をかけて、その後に控除額を引きます。
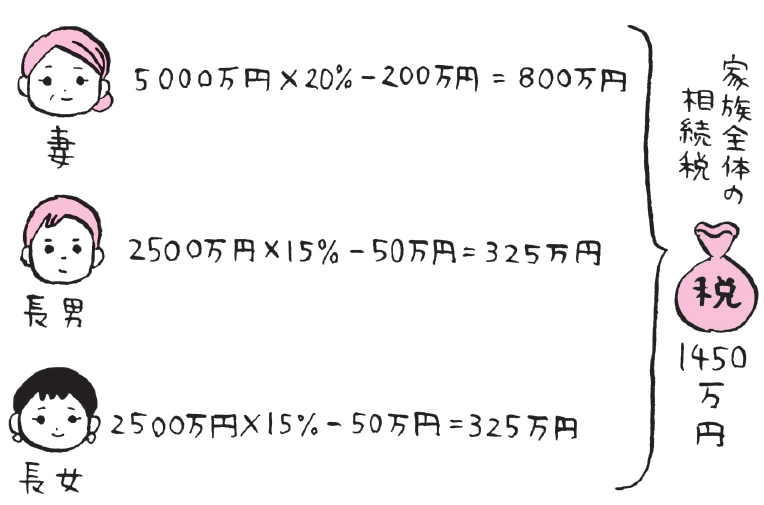
その結果、妻の税額が800万円、子供たちがそれぞれ325万円となりました。
【参考】控除額の意味とは?
税率の隣にある、控除額って何ですか?
これは、相続税の計算を楽にするための便利機能で、深い意味はありません。気になる方はこちらのブログをお読みください
【4】合計して家族全体の相続税を計算
次に、この三人の税金を合計します。
800万+325万+325万=1450万
この1450万円が、ご家族全体での相続税額です。
【5】実際に相続した割合で振り分け
そして、ご家族全体の相続税額を、今度は、各相続人が、実際に相続した割合に基づいて振り分けていきます。
例えば、3人での話し合いの結果、
遺産は3分の1ずつわけましょう
と相続人全員が同意したとします。
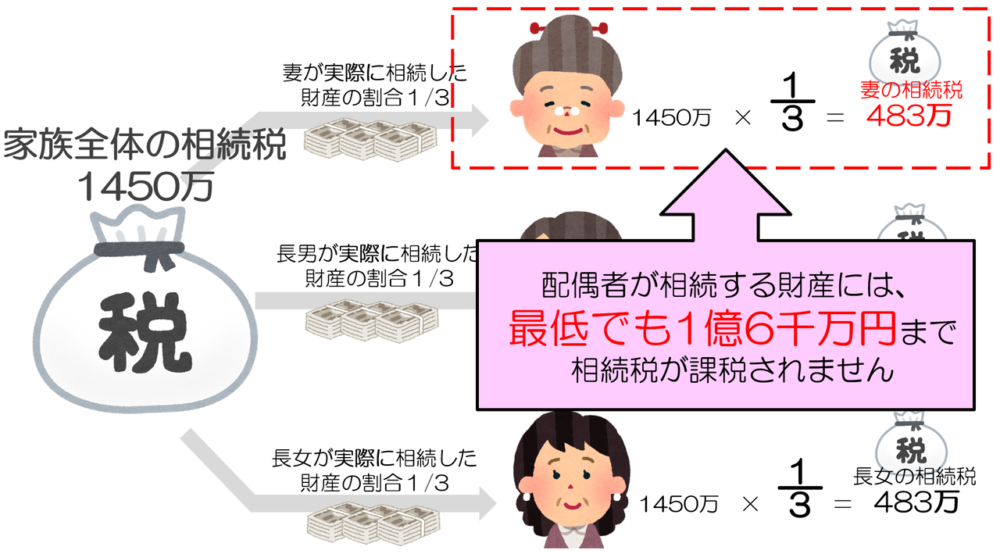
この場合には、先ほど計算した相続税1450万円を妻と長男、長女にそれぞれ3分の1ずつ振り分けていきます。
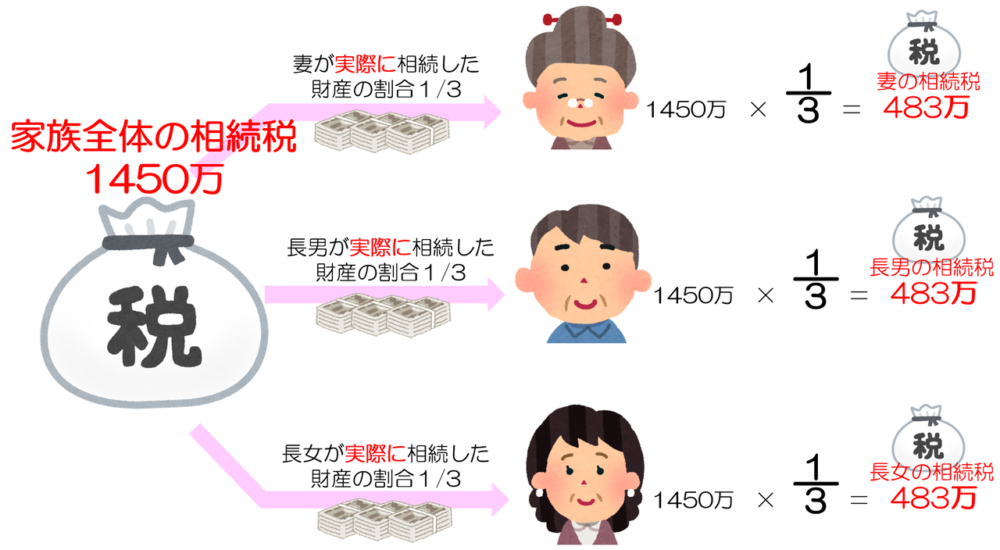
そうすると、それぞれ割り振られる税額は483万円ずつになります。
この金額をそれぞれの相続人が納税するという流れになります。
では、例えば、3人の話し合いの結果、
僕は遺産いらないから、母さんと姉さんで半分ずつ相続しなよ
と決まった場合はどうなるでしょう?
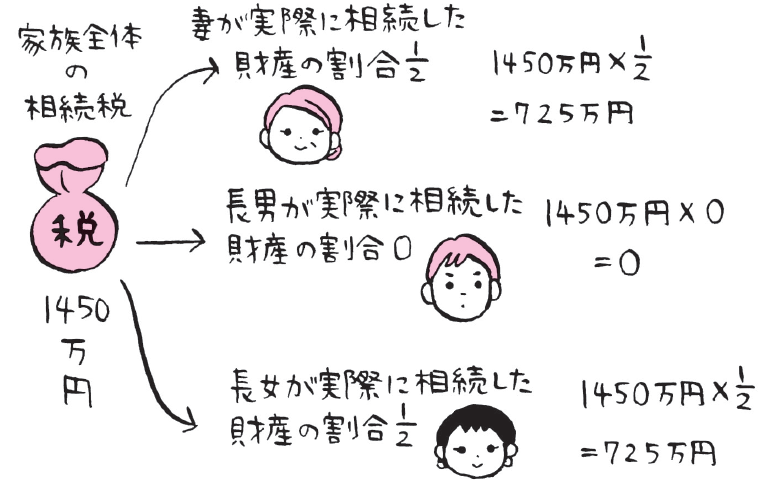
この場合には、家族全体の相続税1450万円を、お母さんと長女で2分の1ずつ負担することになります。
財産を相続しなかった長男に相続税は発生しないことになります。※遺産を相続しない長男には、相続税の申告義務も発生しません。
このように、
① まず、各相続人が、仮に遺産を法定相続分で相続したものとして財産を振り分ける
② そこに相続税の税率をかけて家族全体の相続税を計算
③ 実際に遺産を相続した割合に応じて、各相続人に相続税を振り分ける
という方法によって相続税は計算されます。
【6】税額控除を差し引く
最後に、一人ひとりの事情に応じた税額控除を差し引きます。主なものは次のとおりです。
- 配偶者の税額軽減:配偶者は1億6,000万円か法定相続分までは相続税がかからない(詳しくはこちら)
- 未成年者控除:18歳になるまでの年数×10万円
- 障害者控除:85歳になるまでの年数×10万円(特別障害者は20万円)(詳しくはこちら)
- 贈与税額控除:生前贈与加算した贈与について払った贈与税
- 相次相続控除:10年以内に続けて相続があった場合
なお、亡くなった人の配偶者・子・父母以外(孫や兄弟姉妹など)が財産を受け取った場合は、この段階で相続税が2割加算されます。
遺言で相続人以外の人が承継する場合(遺贈)
私の財産は、遺言で相続人ではない友人に遺すつもりです。
相続税の計算はどうなりますか?
この場合、上記計算プロセスの②(家族全体の相続税を計算する)までは、まったく変わりません。
変わるのは、③のプロセスにおいて、遺産のうち、友人が取得する割合に応じて、その友人が相続税を納税することになります。
なお、配偶者・子・両親以外の人が遺産を承継する場合には、相続税が2割加算されます。
仮に法定相続分で割り振る理由
何故、一度、仮に法定相続分で相続したものとして遺産を振り分け、そこに税率をかける必要があるのでしょうか?
実際に相続した金額に、税率をかければいいじゃないですか?
しかし、この面倒な作業を行わないと、次のような現象が起きてしまうのです。
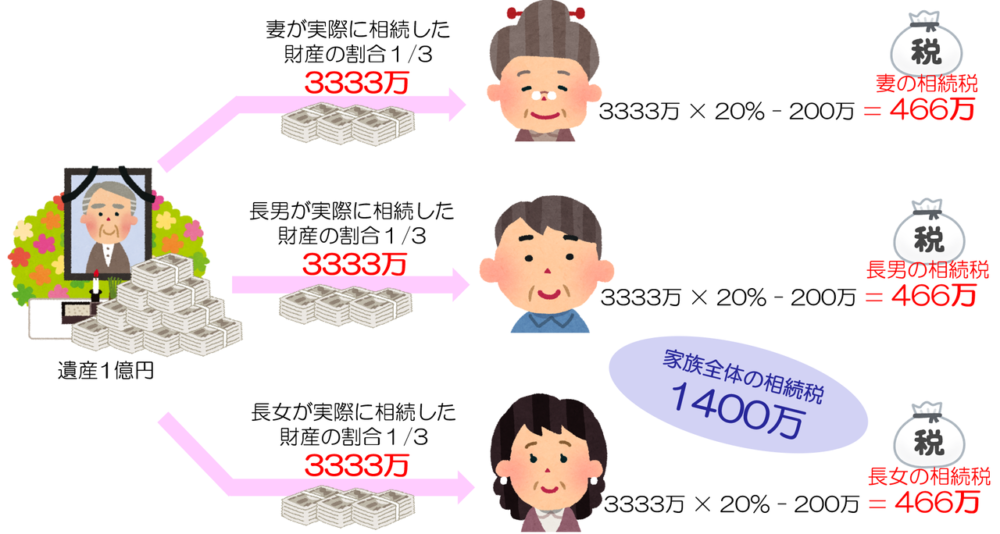
例えば、1億円の財産を3分の1(3333万)ずつ分けたとします。
この3333万に直接、相続税の税率をかけると相続税の合計額は1400万円になります。
一方で、もし、1億円の財産を妻が全て相続した場合はどうなるかというと…
この1億円に、直接税率をかけると、相続税は2300万円になります。
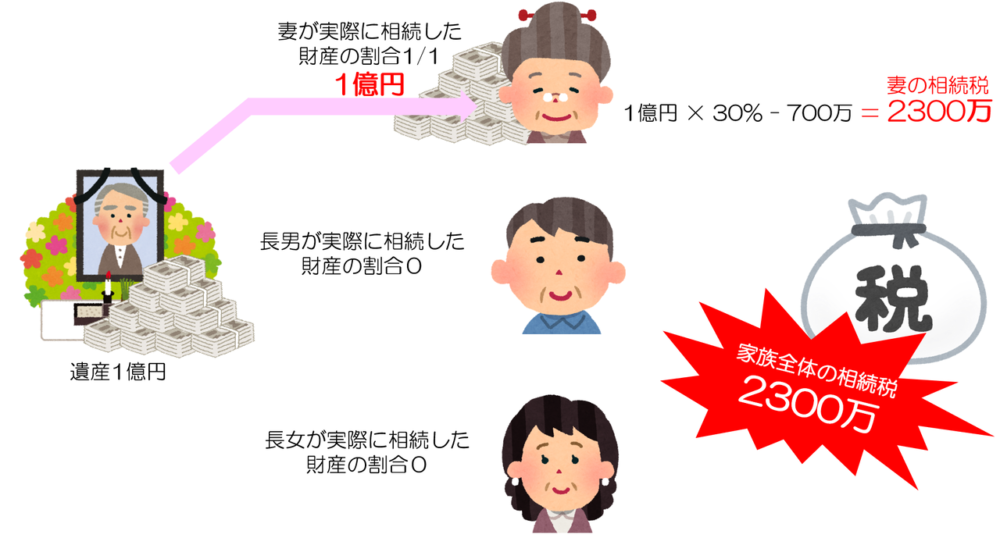
3等分した場合の相続税は1400万ですが、一人が全て相続する場合には2300万の相続税となってしまいます。
遺産の分け方次第で、相続税が非常に大きく変わってしまうことになります。
この現象を防ぐために、一度、仮に法定相続分で相続したものとして財産を振り分けて、そこに税率をかけて、家族全体での相続税を計算する方法が採用されています。
これであれば、どのような分け方にしても、家族全体での相続税は変わりません。
【配偶者控除】1億6000万まで無税
夫婦間の相続には、最低でも1億6000万まで相続税を課税しない、配偶者の税額軽減という特例があります。
基礎控除と合わせると、2億円くらいまで配偶者は非課税になるってことですか?
相続税の計算を理解するときに、基礎控除と、配偶者の税額軽減を混同される方がたくさんいます。
一見、似たような制度ですが、実は全くの別物です。
基礎控除は、ステップ1で遺産の合計額から控除するものです。
配偶者の税額軽減は、ステップ5で実際に配偶者に割り振られた税額から控除するものです。
計算過程における控除するタイミングが違いますので、基礎控除とあわせて2億円くらいまで非課税になるわけではありません。
次の具体的な計算例をお読みいただければ、イメージが掴めると思います。
相続税の計算例
遺産1億円:相続人(妻、子2人)
【1】1億円-4800万(基礎控除)=5200万
【2】妻の法定相続分:5200万÷2=2600万
子の法定相続分:5200万÷4=1300万
【3】2600万×15%-50万=340万
1300万×15%-50万=145万
【4】340万+145万+145万=630万
【5】630万-315万(配偶者の税額軽減)=315万
子の相続税額、それぞれ157.5万円(合計315万)
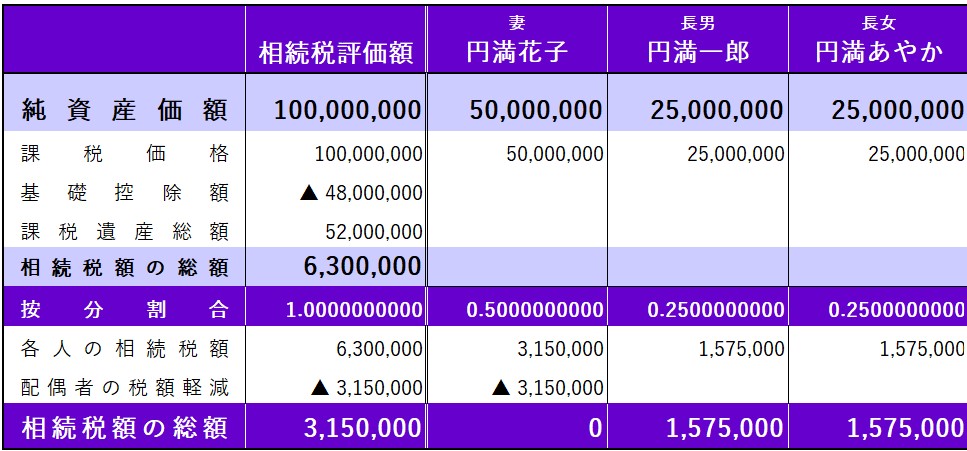
配偶者(円満花子)が相続した金額は5000万円。
1億6000万円よりも少ないため、配偶者に相続税は発生しません。
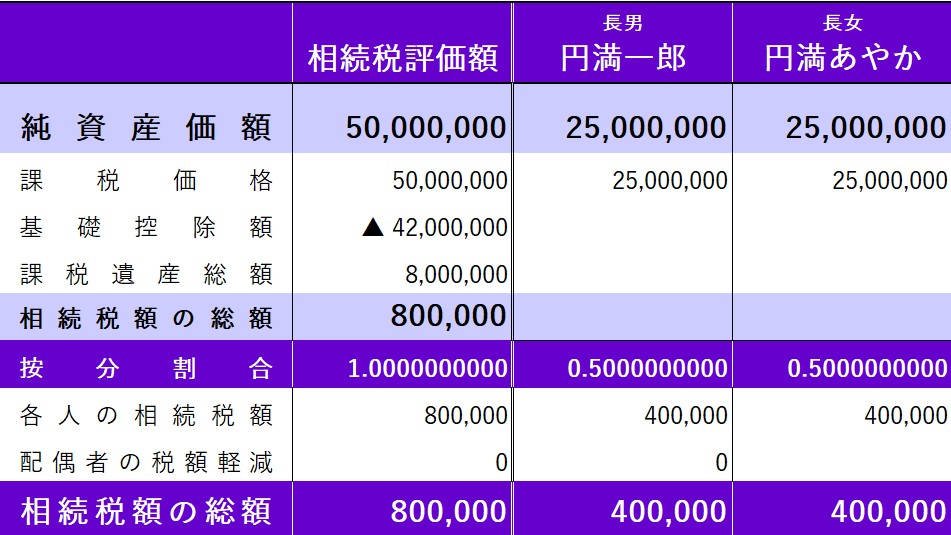
遺産5000万円:相続人(子2人)
【1】5000万-4200万(基礎控除)=800万
【2】法定相続分800万÷2=400万
【3】400万×10%=40万
【4】40万+40万=80万
【5】80万を実際に相続した財産の割合で納税
相続税計算シミュレーションエクセル
相続税を簡単に計算できるエクセルシートが欲しいです
私達のライン公式アカウントにご登録いただいた方に、相続税計算シミュレーションエクセルをプレゼントしています。
是非、この機会にご登録お願いします(^^)/
相続税の早見表
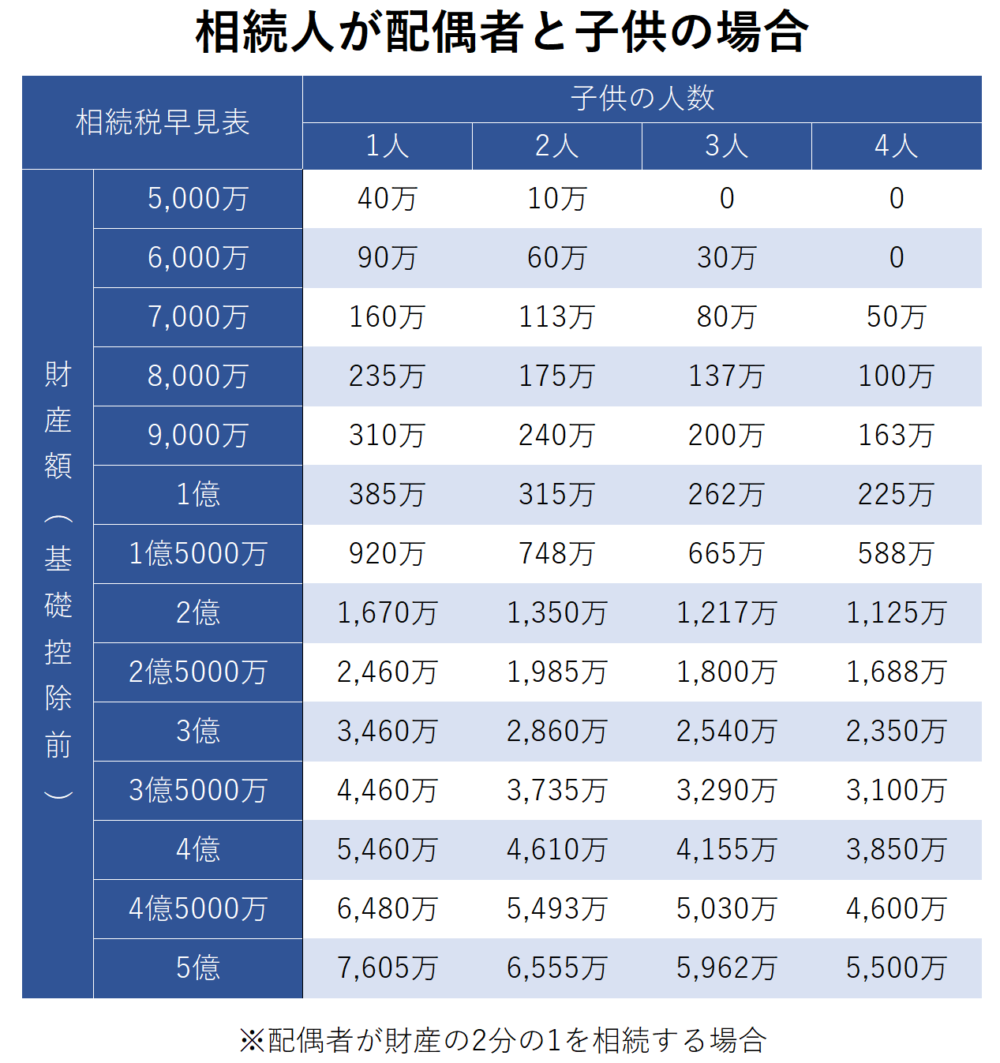
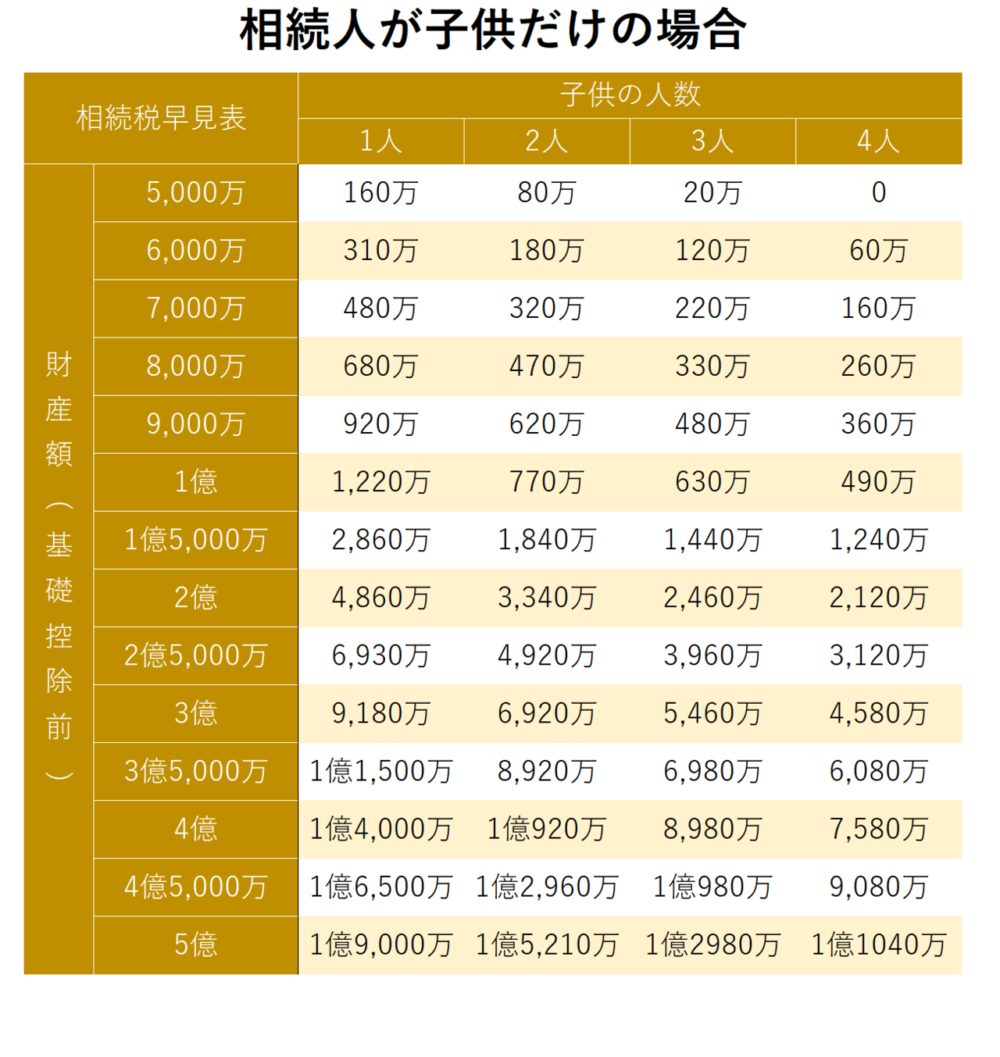
子供がいない人の相続税の早見表もあります。
土地がある場合の計算方法
遺産は、亡くなった日における時価で計算します。
現金や預金は、亡くなった日における残高で計算するので簡単です。
一方、不動産は、不動産鑑定士でもない限り、正しい時価を計算することはできません。
そこで国税庁は、誰でも簡単に不動産の時価を計算できるように「路線価」というものを公表しています。
これを使えば、誰でも簡単に土地の時価を計算できますので、是非、一度試してみてください。
【重要特例】小規模宅地等の評価減
土地の時価が計算できたら、次に、小規模宅地等の評価減を検討します。
この特例は一言でいうと「亡くなった人が自宅として使っていた土地は、配偶者か、亡くなった人と同居している親族が相続する場合には、8割引きの金額で計算していいですよ」という特例です。
8割になるのではなく、8割引きです!
1億円の土地であれば、2000万で計算してくれるという、減額の幅が非常に大きな特例です。
地価の高い地域にお住いの方であれば、相続税が何千万も変わることもあります。
この特例が使えるかどうかで、今後の対策の立て方も大きく変わりますので、早い内によく検討しておきましょう。
小規模宅地等の特例によって8割引きする際は、ステップ1の遺産の合計額から直接引いて計算します。
生命保険がある場合の計算方法
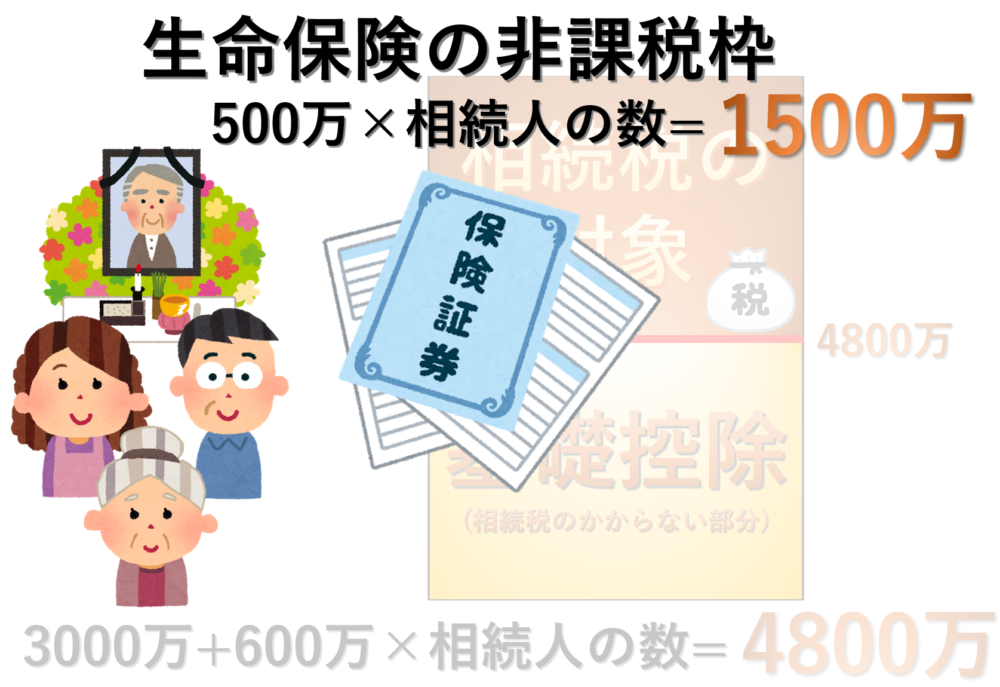
生命保険金は、
法定相続人の数×500万円
まで非課税とされています。
この非課税額は、【ステップ1】の遺産の合計額から直接引いて計算します。
非課税枠を誰に使うかは選べない
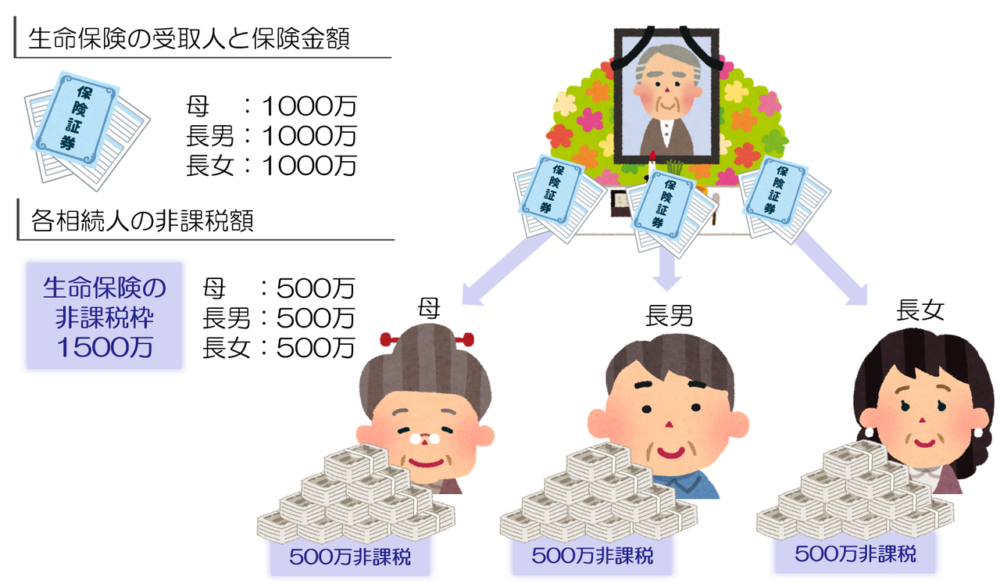
保険金の受取人が複数いる場合、非課税になる金額は、その受け取る保険金の割合に応じて分配されます。
つまり、誰に非課税の恩恵をつけるかは、自由に決めることはできないのです。
例えば、母に1000万の生命保険、長男にも1000万の生命保険、長女にも1000万の生命保険を支給されるとします。
この場合、非課税になる金額は、母500万、長男500万、長女500万ということになります。
相続税の申告が必要な人と期限
遺産の合計額(課税価格)が基礎控除額を超える場合は、相続税の申告が必要です。申告と納税の期限は、亡くなったことを知った日の翌日から10か月以内です。
注意したいのは、小規模宅地等の特例や配偶者の税額軽減を使って相続税が0円になる場合でも、申告をしなければ特例が使えないことです。「税金が0円だから申告しなくていい」とはならないので注意しましょう。
▶ 期限に間に合わない場合については相続税の申告期限は10か月以内!間に合わなかったらどうなる?で解説しています。
まとめ
相続税の計算をまとめると次のような流れになります。
1.亡くなった人が残した遺産の金額を集計(小規模宅地特例や生命保険も考慮)
2.そこから基礎控除を引く
3.2の金額を、各相続人が仮に法定相続分で相続したものとして振り分ける
4.振り分けられた金額に、相続税の税率をかけて家族全体の相続税を計算
5.家族全体の相続税を、各相続人に実際に相続した割合で振り分ける
6.夫婦間の相続においては最低でも1億6000万まで相続税は課税されない
まずは、この流れの通りに、自分で相続税を計算してみましょう。
現状の相続税が計算できれば、自ずと、相続税の負担を軽くするためにはどうすればいいかがわかってきます。
生前贈与をするのがいいのか…
小規模宅地等の特例を確実に受けられるようにするのがいいのか…
税制は毎年、目まぐるしく変わっています。
常に最新の情報をキャッチアップしておきたいですね!
私が発行しているLINE公式アカウントで、最新の税制改正情報や、セミナー相談会の開催情報を発信していますので、ご登録いただければ嬉しいです。
今なら、ご登録者全員に、相続税計算シミュレーションエクセルをプレゼントしています!
【更新履歴】2026年11月:計算の前提となる「遺産の合計額(課税価格)」の出し方、生前贈与加算(7年)、税額控除(未成年者控除・障害者控除など)、申告が必要な人と期限を追記し、解説動画を最新のものに差し替えました。