不動産を売却した時の税金を日本一わかりやすく!計算方法・税率・特例【相続した不動産も】
不動産を売却したのですが、どのように税金がかかるかわかりません。教えてください。
こんにちは、円満相続税理士法人の橘です。
不動産を売却し所得(儲け)がでた場合には、その儲けに対して所得税と住民税が課税されます。
逆をいうと不動産を売却して、儲けがでなかった場合には、税金は一切かからないことになります。
今回の記事では、
不動産を売却するのは初めてです…
という初心者の方向けに、日本一売れた相続本の作者である私が、不動産売却に係る税金の考え方をわかりやすく解説します。
最後までお読みいただければ、全体像が理解でき、税額を軽減できる方法も見つかると思いますよ♪
この記事の結論
・不動産を売った時の税金は、売却価格-(取得費+譲渡費用)で計算した利益にかかる。利益が出なければ税金はかからない
・税率は、売った年の1月1日時点で所有5年超なら約20%、5年以下なら約39%。相続した不動産は亡くなった方の所有期間を引き継ぐ
・自宅なら3,000万円特別控除、相続した空き家なら空き家特例、相続税を払った人は取得費加算が使える場合がある
・住民税は翌年6月から。国民健康保険料なども上がることがある
あわせて、こちらの動画もご覧ください↓
円満相続税理士法人 代表税理士
『最高の相続税対策は円満な家族関係を構築すること』がモットー。日本一売れた相続本『ぶっちゃけ相続』シリーズ25万部の著者。YouTubeチャンネル登録者25万人。
目次
不動産を売った時の税金の計算方法
不動産を売った時の税金(譲渡所得税)は、次の算式で計算した利益(譲渡所得)に、税率をかけて計算します。
譲渡所得の計算式
・譲渡所得=売却価格-(取得費+譲渡費用)-特別控除
・取得費:土地や建物を買った時の代金と仲介手数料などの費用(建物は減価償却費を差し引く)。わからない場合は、売却価格の5%
・譲渡費用:売るときにかかった仲介手数料、測量費、建物の取り壊し費用など
税率は所有期間で決まる
| 区分 | 所有期間 | 税率(所得税+住民税) |
|---|---|---|
| 長期譲渡所得 | 売った年の1月1日時点で5年超 | 20.315%(15.315%+5%) |
| 短期譲渡所得 | 売った年の1月1日時点で5年以下 | 39.63%(30.63%+9%) |
※所得税の税率には、2037年までの復興特別所得税を含みます。
所有期間は「売った日」ではなく「売った年の1月1日時点」で判定する点に注意しましょう。例えば、2021年4月に買った土地を2026年5月に売っても、2026年1月1日時点では4年9か月なので、短期の税率になります。
計算例
3,000万円(仲介手数料などを含めて3,100万円)で買った土地を、10年後に5,000万円で売り、仲介手数料などの譲渡費用が200万円かかった場合、
譲渡所得=5,000万円-(3,100万円+200万円)=1,700万円
税金=1,700万円×20.315%=約345万円
となります。
不動産の譲渡費用一覧【完全保存版】あいうえお順
不動産を売却した時にかかる所得税の計算上、費用(経費)として認められるものを教えてください 違約金 譲渡費用になる 既に売買契約を締結している資産をさらに有利な条件で売るためのもの。 手付金の倍返しを指します。この場合、手付金の返還部分は譲渡費用になりません。あくまで多
【取得費不明の相続土地売却】譲渡所得の確定申告で5%にしない方法
両親から相続した不動産を売却したのですが、購入時の契約書がないため所得税の計算ができなくて困っています! 購入時の資料がないと、所得税が非常に高くなってしまいます!しかし、まだ諦めないでください この記事を最後まで読めば、所得税の負担を大幅に減らすことができるかもし
所有期間も引き継がれる
父から相続してから売却までは1年しか経ってないけど、父は5年以上所有してたよ。この場合の税率は40%になってしまいますか?
相続や贈与で取得した場合は、前の所有者の所有期間が引き継がれます!お父様とあなたで合計5年所有していれば、税率は20.315%になりますね。
相続した不動産を売却する場合には、相続したときから5年間で判定するのではなく、故人が購入した時点からカウントされます。
建物には減価償却が必要
建物は、時間がたつにつれて価値が下がっていきます。そのため、建物の取得費は、買ったときの金額から、所有していた期間の価値の減少分(減価償却費)を差し引いて計算します。
自分で住んでいた建物の場合、減価償却費は「建物の購入価額×0.9×償却率×経過年数」で計算します(償却率は、通常の耐用年数の1.5倍の年数で計算したもの。例えば木造住宅なら約0.031)。古い建物ほど取得費が小さくなり、その分、利益(税金)が大きくなる点に注意しましょう。
自宅(マイホーム)を売った場合の特例
自分が住んでいた家を売った場合には、譲渡所得から最大3,000万円を差し引ける「3,000万円特別控除」があります。住まなくなった日から3年後の年の12月31日までに売る必要があります。
さらに、売った年の1月1日時点で所有期間が10年を超えている場合は、軽減税率の特例を併用でき、譲渡所得のうち6,000万円以下の部分の税率が14.21%(所得税10.21%・住民税4%)に下がります。
自宅は親が生きているうちに売るべき?相続後に使えなくなる3,000万円特別控除と空き家特例【2026年版】
こんにちは、円満相続税理士法人の橘です。 この度、自宅を売却したのですが、所得税が安くなる特例があると聞きました。詳しく教えてください! これまで住んできた自宅を売却した場合には、譲渡所得(儲け)がでても、3000万円まで控除してくれる特例があります。 3000万円分の所
相続空き家特例
母が一人で住んでいた実家を相続したよ。空き家になっているので売却したいな!何か特例はありますか?
相続した空き家を売却した場合にも特例があります。
この特例は、2027年12月31日までの売却が対象です。2024年1月からは、売却した年の翌年2月15日までに買主が耐震改修や取り壊しをした場合も対象になりました。また、相続人が3人以上の場合は、1人あたりの控除額が2,000万円になります。
詳しくはこちらの記事をご覧ください。
空き家の税金対策で3000万円の優遇控除、知らないと600万円損する!?
こんにちは、円満相続税理士法人の村田です。 相続した空き家を売却する際に最大600万円も節税出来る特例があると聞きましたが本当ですか? 亡くなった方の空き家を売却した場合の3000万円控除という特例があります。分かりやすく言うと空き家を売却した時の税金を最大600万
取得費加算の特例
遺産を相続する際、相続税を払った人限定の特例となりますが、取得費に相続税をプラス(加算)できる特例があります。
その名も取得費加算の特例です。
この特例は、相続が発生してから3年10ヶ月以内売却した場合に使える特例です。
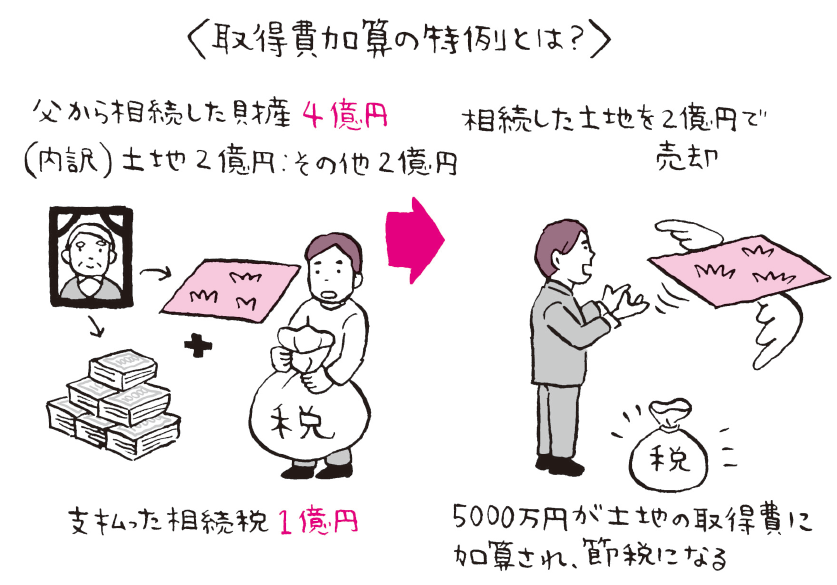
取得費加算の特例とは?計算例や併用を日本一わかりやすく解説します
相続した財産を3年10か月以内に売却した場合、税金が安くなる特例があると聞きました。詳しく教えてください! 取得費加算の特例ですね! 取得費加算の特例とは「亡くなった日から3年10ヶ月以内に相続したものを売却した場合には、所得税の負担を少なくしますよ」という
売却して損が出た場合
売却して損(譲渡損失)が出た場合、原則として、給与所得など他の所得と相殺することはできません。ただし、自宅(マイホーム)を売った場合には、一定の要件を満たせば、他の所得と相殺し、控除しきれない分を翌年以降3年間繰り越せる特例があります。
確定申告の時期
不動産を売却して利益が出た場合は、売却した年の翌年2月16日から3月15日までに確定申告をします。3,000万円特別控除などの特例を使って税金が0円になる場合でも、確定申告は必要です。
住民税を支払うタイミングに注意
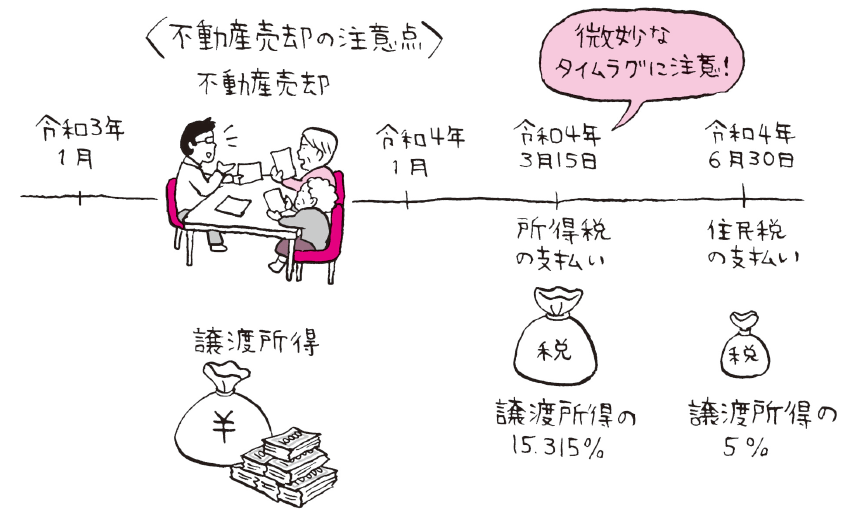
所得税と住民税の違いは、支払うタイミングが異なります。
所得税は、不動産を売却した年の翌年3月15日までの確定申告で支払います。住民税の支払いはそこから3か月後の6月からです。この微妙な期間のズレに要注意です。
確定申告のタイミング支払った税金が全てだと思っていると、6月の住民税でびっくりすることになりますので、しっかり住民税まで把握しておきましょう。
所得税の支払いは原則として3月15日までですが、振替納税(ふりかえのうぜい)といって、銀行から自動的に引き落とされる納税方法を選んだ場合には4月20日ごろに引き落とされます。※引き落とされる日は毎年微妙に異なります。
所得税を早く支払ったからといって税金は1円も安くなりません。それであれば、
1ヶ月でも運用してから納税したいな!
という方は振替納税を選択して4月20日ごろにお支払いいただくのも一つの手です。
なお、売却益が出ると、翌年の国民健康保険料や後期高齢者医療保険料、介護保険料が上がることもあります(マイホームを売却すると国民健康保険料の負担は増える?)。
私達のコンサルティング
不動産を売却した時の税金の基本的な考え方はお分かりいただけましたか?
基本的には、購入した時の金額と売却した時の金額を比べて、儲けがでているなら税金がかかりますが、まったく儲けがでていないなら税金はかかりません。
微妙なところの場合には、減価償却の金額次第で税金がでるかもしれないので、慎重に判断をしないといけません。
不動産を売却する際は、様々な税制優遇特例制度があります。より高く売ることも大切ですが、それ以上に特例の要件をしっかりと確認し、支払う税金を少なくした方が結果として手取り額が増えることがあります。
円満相続税理士法人では、相続に伴う不動産売却にかかるコンサルティングも行っておりますので、ご興味ある方は、是非お問合せください。
【更新履歴】2021年6月28日 公開/2026年11月 譲渡所得の計算方法・税率(長期・短期)・計算例・減価償却・マイホームの特例・損が出た場合・確定申告を追加、空き家特例の最新要件を追記、リンク切れを修正、動画を差し替え