自宅は親が生きているうちに売るべき?相続後に使えなくなる3,000万円特別控除と空き家特例【2026年版】
こんにちは、円満相続税理士法人の橘です。
この度、自宅を売却したのですが、所得税が安くなる特例があると聞きました。詳しく教えてください!
これまで住んできた自宅を売却した場合には、譲渡所得(儲け)がでても、3000万円まで控除してくれる特例があります。
3000万円分の所得ということは、税額でいえば約600万円(所有期間が5年超の場合の税率20.315%で計算)も変わりますので、この特例が使えるかどうかは非常に重要です。
今回の記事では、日本一売れた相続本の作者である私が、3000万の特別控除をわかりやすく解説します。
最後までお読みいただければ、600万円以上の節税ができるようになるかもしれませんよ♪
不動産を売却した時の税金を日本一わかりやすく!計算方法・税率・特例【相続した不動産も】
不動産を売却したのですが、どのように税金がかかるかわかりません。教えてください。 こんにちは、円満相続税理士法人の橘です。 不動産を売却し所得(儲け)がでた場合には、その儲けに対して所得税と住民税が課税されます。 逆をいうと不動産を売却して、儲けがでなかった場合には、税金
この記事の結論
- 親が住んでいる自宅を親が生きているうちに売れば、3,000万円の特別控除が使える(税金で約600万円の差)
- 相続後に空き家になった実家は、原則使えない。例外の「空き家特例」は、昭和56年5月31日以前の建物など要件が厳しい
- ただし、相続後に売るほうが小規模宅地等の特例(土地の評価8割引き)で得になるケースもある
- どちらが得かは、相続税と所得税の両方を試算して決めるのが正解

ここにプロフィール情報が入ります。
目次
相続した不動産の場合
相続した不動産の譲渡所得の計算や、購入してきた時の金額がわからない場合の計算方法はこちらの記事をご覧くださいませ。
【取得費不明の相続土地売却】譲渡所得の確定申告で5%にしない方法
両親から相続した不動産を売却したのですが、購入時の契約書がないため所得税の計算ができなくて困っています! 購入時の資料がないと、所得税が非常に高くなってしまいます!しかし、まだ諦めないでください この記事を最後まで読めば、所得税の負担を大幅に減らすことができるかもし
3000万円の特別控除とは?
もし、売却する不動産が、その持ち主の自宅として使われていた場合には、3000万円の特別控除という特例を使うことができます。
この特例はその名前の通り、不動産を売ったことによる儲けを、3000万円分控除してくれる特例です。
3000万円に約20%の税率をかけると、約600万円です。600万円分税金を免除にしてくれるのです。大きいですよね。
この特例は、自宅として使っていた不動産を売却した時にしか使えません。アパートや賃貸マンションのような投資用不動産には使えませんし、別荘もダメです。あくまで自宅を売った時の特例です。
主な適用要件
この特例を使うためには細かい要件があります。
確定申告をすること
自分が住んでいる物件を売却するか、以前住んでいた物件の場合には、住まなくなってから3年を経った日を含む年の12月31日までに売却すること
売り手と買い手が、親子や夫婦、自分の経営する法人などの特殊な関係がないこと等
自分が以前住んでいた物件を3年以内に売却する場合には、住むのをやめてから3年以内の期間中、その物件を賃貸に出してもOKです。
前年・前々年に、この特例(や自宅の買換えの特例など)を使っていないことも要件です。
所有期間が10年を超えると税率も下がる
売った年の1月1日時点で、所有期間が10年を超えている自宅の場合、3,000万円を控除した後の儲けのうち、6,000万円までの部分の税率が20.315%から14.21%に下がります(3,000万円の特別控除と一緒に使えます)。
空き家になれば3000万特別控除は使えない
3000万円の特別控除は、あくまで持ち主が自宅として使っている場合に限り使うことができます。
①持ち主に相続が発生し、②子が実家を相続し、③子が実家を売却した場合を考えてみましょう。
子供が、もともと実家で同居をしていたのであれば、相続した後も、子供の自宅になりますので、3000万円の特別控除が使えます。
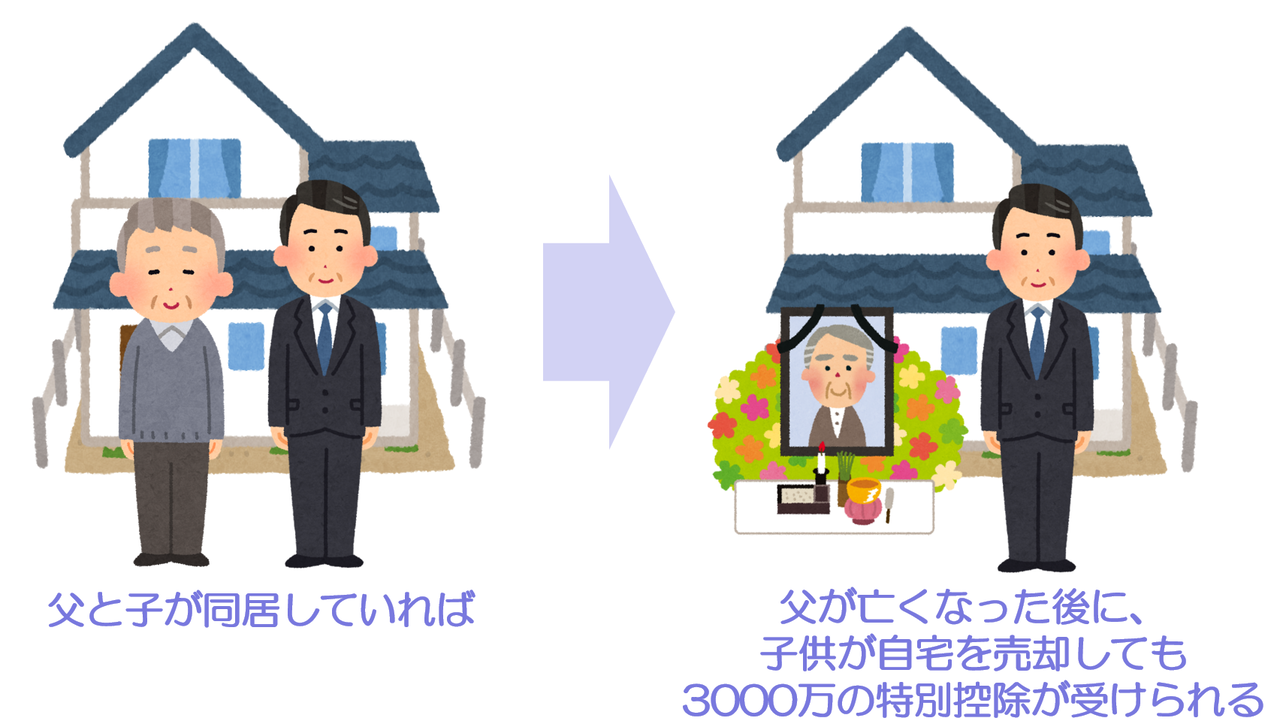
一方で、子供は別のところに住んでいて、今後も住む予定がないような場合には、その実家は空き家となってしまいます。空き家となってしまった後に売却するとしたら、相続した子供の自宅ではないので、3000万円の特別控除は使えないことになります。
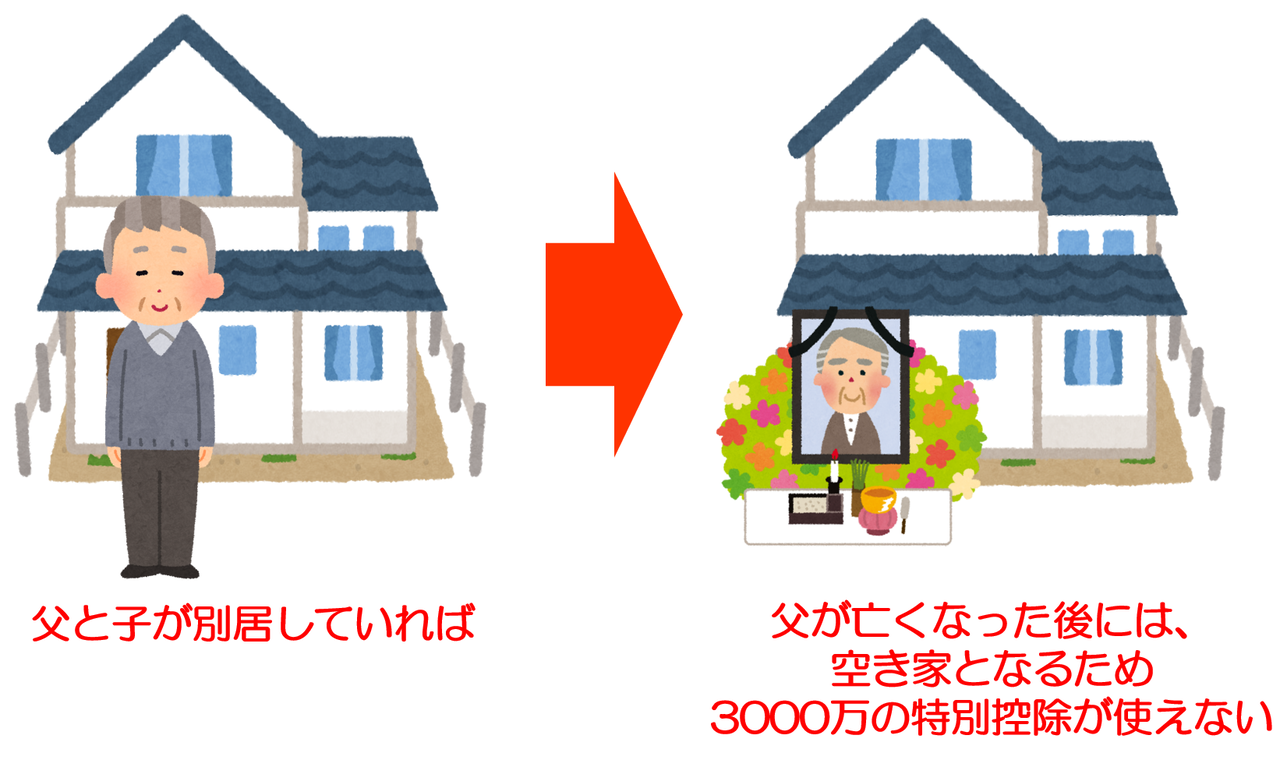
このようなケースでは、実家の持ち主が亡くなる前に売却をしておけば、3000万円の特別控除が使えたので、仮に同じ金額で売却できたとしても、相続発生前と後とでは、支払う税金が600万も変わることになります。
相続発生前だとしても、その持ち主が認知症になってしまった場合には、不動産の売却は非常に難しくなりますので注意してくださいね。
※この論点を詳しく知りたい人はこちら
家族信託とは?仕組み・費用・デメリットを日本一わかりやすく解説【認知症対策】
母が重度の認知症になってしまいました!今からできる相続対策はありますか? こういった相談を受けることがあります。 残念ですが、重度の認知症となった場合、相続対策は一切できません…。症状が進む前に、家族信託等の対策をしておくべきでしたね… 認知症になってしまうと、相
相続空き家の3000万円特別控除
平成27年の税制改正によって、相続後、空き家となった自宅を売却しても3000万円の特別控除が使えるようになりました。
この改正が発表されたとき、私個人的には凄く嬉しかったです。
何故なら、相続後に売却しようとして3000万円の特別控除が使えずに、悔しい想いをされる相談者さんがたくさんいたからです。
主な適用要件
相続後に3000万円の特別控除を使うためには次の要件を満たさなければいけません。
・昭和56年5月31日以前に建築された一戸建てであること(マンションなどの区分所有建物は対象外)
・相続開始の直前に、亡くなった人が1人で住んでいたこと(一定の要件を満たせば、老人ホームに入居していた場合もOK)
・相続してから売却するまで、空き家のままにしておくこと(人に貸したり、自分で住んだりしないこと)
・耐震リフォームをするか、建物を取り壊して売却すること(2024年以降の売却は、売った年の翌年2月15日までに買主が行う場合もOK)
・相続開始から3年を経過する日の属する年の12月31日までに売却すること
・売却代金が1億円以下であること
・2027年12月31日までに売却すること
なお、2024年1月1日以後の売却からは、家と土地を相続した人が3人以上いる場合、1人あたりの控除額は2,000万円になります。逆に、2人までなら1人3,000万円ずつ使えます。兄弟2人で相続した場合の考え方は、こちらの動画で解説しています。
まず、昭和56年5月31日以前に建築されたことが条件です。それより新しい物件は問答無用で3000万円の特別控除は使えません。
そして、一定の耐震基準に満たない場合には、わざわざリフォームをして耐震基準を満たすか、その建物を取り壊して売却することが条件となっています。だいたいリフォームの相場は100万円~150万円くらいかかるそうで、取壊しの場合にも100万くらいかかるそうです。(確かに税金が600万円少なくなることを考えれば、トライしてみる価値はありそうですが)
この取り扱いの趣旨は、
旧耐震基準の建物を新耐震基準にしてくれるなら、税金を少なくしてもいいよ!
ということです。そのため、築年数の要件はこれまで厳しく運用されてきましたが、2026年8月に国土交通省が、この特例の期限の延長(2031年末まで)と、築年数の要件の緩和を求める税制改正要望を出しました。2026年11月時点ではまだ要望の段階なので、年末の税制改正大綱で決まるかどうかに注目です。
築年数の要件の緩和については、こちらの動画で解説しています。
≫【空き家特例】共有や相続、買主が取り壊しをする場合などの注意点
空き家の税金対策で3000万円の優遇控除、知らないと600万円損する!?
こんにちは、円満相続税理士法人の村田です。 相続した空き家を売却する際に最大600万円も節税出来る特例があると聞きましたが本当ですか? 亡くなった方の空き家を売却した場合の3000万円控除という特例があります。分かりやすく言うと空き家を売却した時の税金を最大600万
自宅売却は相続税の影響も考える
父が亡くなってしまいそうです。自宅は急いで売った方がいいですか?
という論点は相続税にも非常に大きな影響を及ぼします。
そのポイントとなるのは、小規模宅地等の評価減です。
小規模宅地等の評価減とは、亡くなった人が自宅として使っていた土地については、配偶者か同居をしている親族が相続した場合には、8割引きの金額で相続していいですよ、という特例です。
そして、もし、配偶者も同居している相続人もいない場合には、3年以上、借家暮らしをしている親族が相続しても8割引きになります(これを家なき子特例といいます)。ただし、相続開始前3年以内に、自分や配偶者、3親等内の親族などが持っている家に住んだことがないこと、相続開始時に住んでいる家を過去に持っていたことがないこと、などの細かい要件があります。
※小規模宅地等の特例を詳しく知りたい人はこちらの記事をご覧ください
小規模宅地等の特例を日本一わかりやすく!要件・同居・家なき子・老人ホームを解説
自宅が8割引きされる小規模宅地特例というのがあるって聞きました こんにちは!円満相続税理士法人の橘です。 小規模宅地等の特例とは、亡くなった人が自宅として使っていた土地を、配偶者か、亡くなった方と同居していた親族が相続した場合、土地の評価額を8割引きにしますよ、
【ケース1】小規模宅地特例が使えない場合
例えば次のようなシチュエーションを考えてみましょう。
・父は既に他界し、母が実家に一人で暮らしている
・一人息子の長男は、自分の持家に暮らしており、今後も実家に戻る予定はない
・実家は平成になってから建築されている
・母は自宅を売って、施設に入りたいと言っている
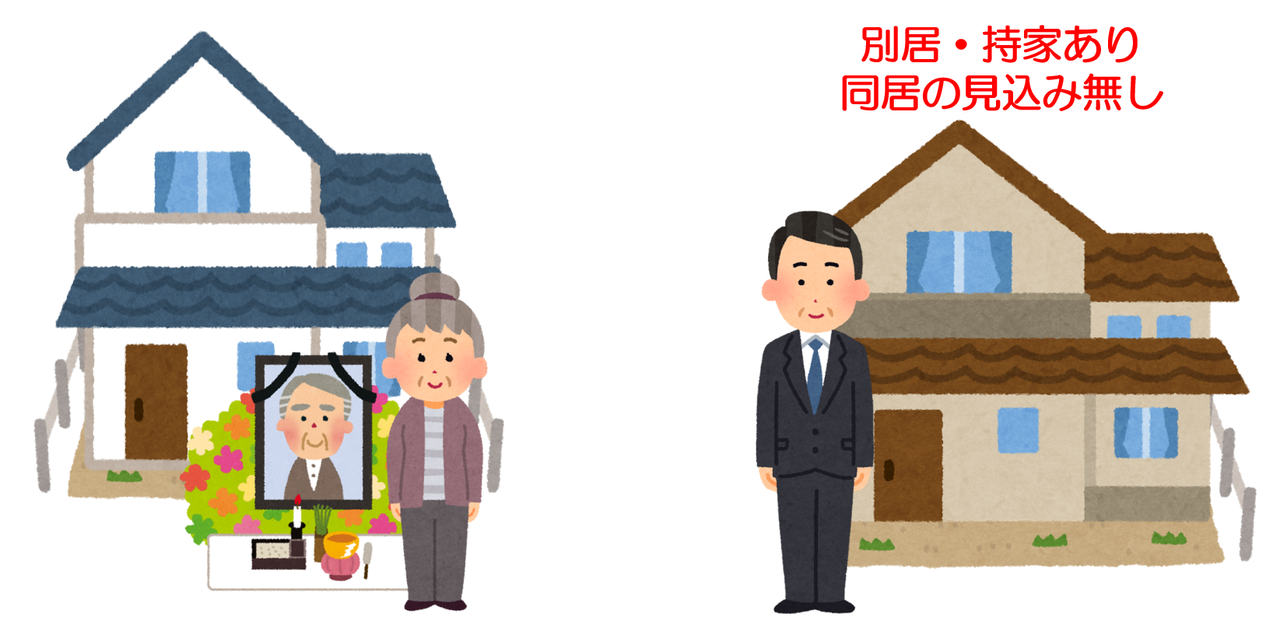
この場合、税金のことだけ考えたら、母が亡くなる前に自宅を売るべきでしょうか?
私だったら、亡くなる前に売却することを勧めます。理由は2つあります。
1つ目の理由は、小規模宅地等の特例です。
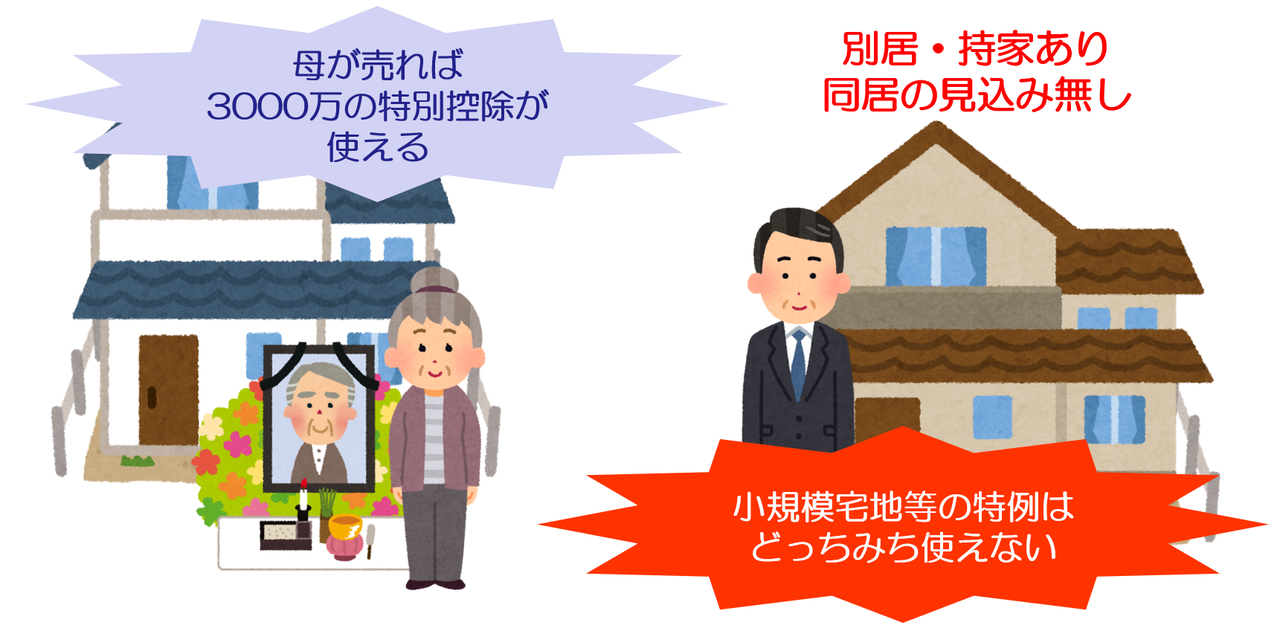
今回のケースにおいては、どう頑張っても小規模宅地等の特例が使えません。子供は同居する見込みがなく、持家ありだからです。
2つ目の理由は、3000万円の特別控除です。
母が自宅として売却すれば3000万円の特別控除が使えます。建物が昭和56年より後に建築されていますので、相続後には、空き家3000万円の特別控除は使えません。
小規模宅地等の特例は自宅を売っても売らなくても、どちらにしても使えません。しかし、3000万円の特別控除は相続前に売却すれば使うことができます。手取りが600万円変わることになります。
上記の理由から、母が生前中に自宅を売却することお勧めします。
【ケース2】小規模宅地特例が使える場合
それでは続いて次のようなシチュエーションではどうか考えてみましょう。
・父は既に他界し、母が実家に一人で暮らしている
・一人息子の長男は、賃貸マンションに暮らしており、今後も実家に戻る予定はない
・建物は平成になってから建築されている
・母は実家を売って施設に入りたいと言っている
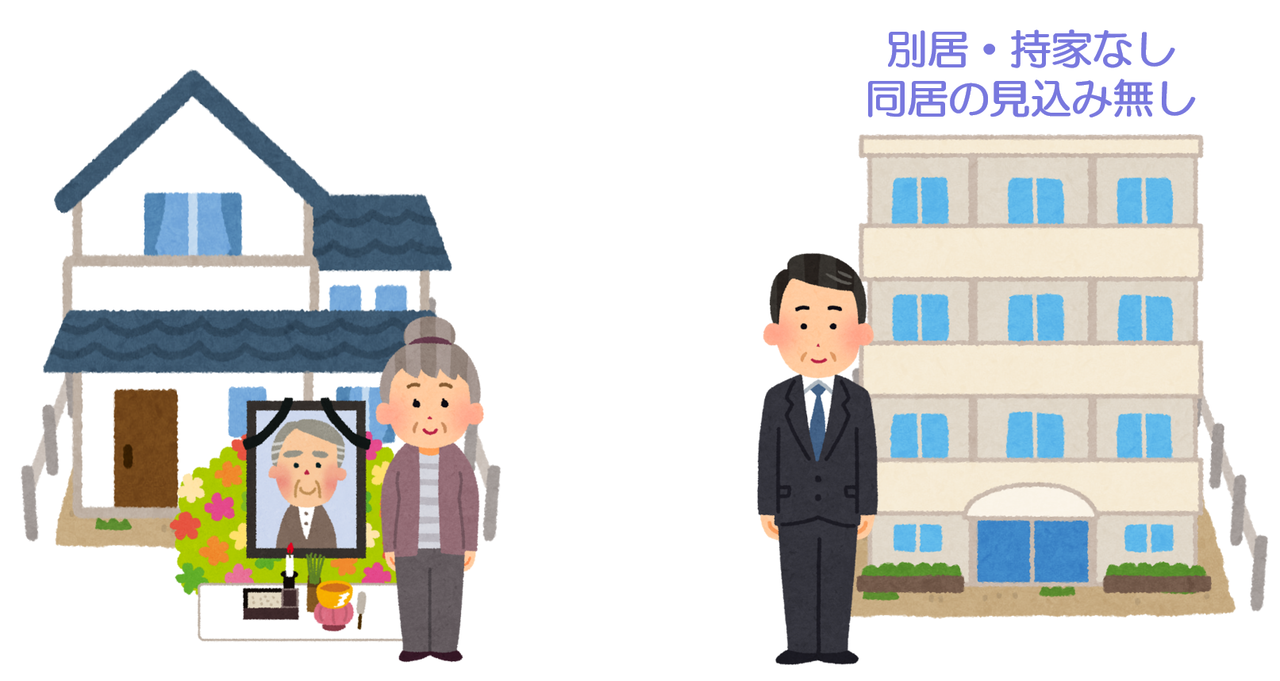
どうでしょう?この場合には、自宅はどのタイミング売るべきでしょうか?
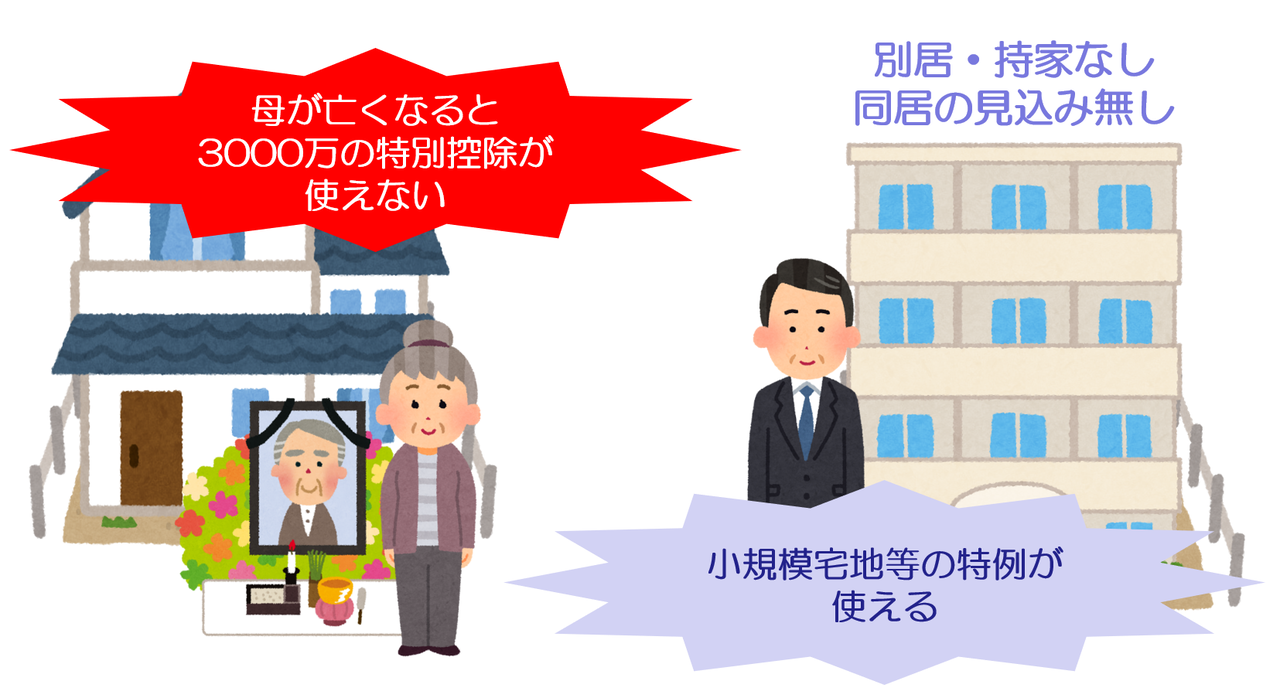
私であれば、相続発生後に売却することを勧めます。
何故なら、今回のケースでは小規模宅地等の特例が使えるからです。
長男は家なき子特例の条件を全て満たすことになりますので、長男は母と同居していなくても自宅を8割引きの金額で相続することができます。
代わりに、3000万円の特別控除は使えません。売却した時に600万円分手取りが減ってしまいます。
小規模宅地等の評価減を使ってどれくらい相続税の負担が減るかを確認して、3000万円の特別控除を使った方がいいかどうかを検討する必要があります。
実家が地価の高い所にあるなら小規模宅地等の評価減をとった方が有利になると思いますが、きちんとした試算をださないと結論はでませんね。
なお、お母様が老人ホームに入居した後に亡くなった場合でも、要介護認定などを受けていて、自宅を人に貸したりしていなければ、小規模宅地等の特例は使えます。老人ホームに入る前に確認しておきたいポイントは、こちらの動画で解説しています。
取得費加算の特例もあわせて検討する
ちなみに、相続発生後3年10か月以内に、相続した財産を売却した場合には取得費加算の特例という制度を使うことができます。
※詳しく知りたい人はこちら
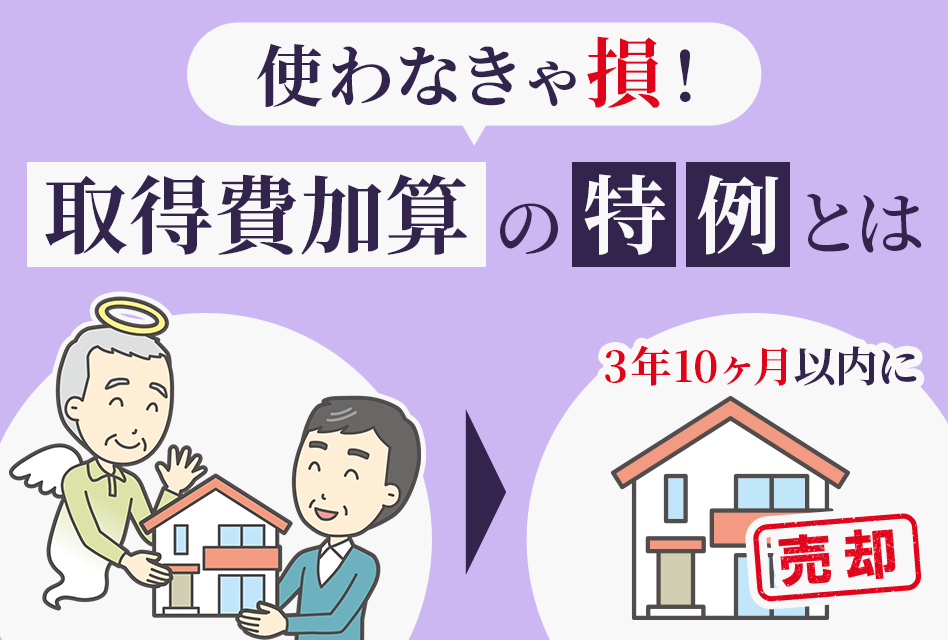
取得費加算の特例とは?計算例や併用を日本一わかりやすく解説します
相続した財産を3年10か月以内に売却した場合、税金が安くなる特例があると聞きました。詳しく教えてください! 取得費加算の特例ですね! 取得費加算の特例とは「亡くなった日から3年10ヶ月以内に相続したものを売却した場合には、所得税の負担を少なくしますよ」という
ただし、空き家の3,000万円特別控除と取得費加算の特例は、どちらか一方しか使えません。一方で、相続した人自身が住んでいた自宅を売る場合の3,000万円特別控除は、取得費加算の特例と一緒に使うことができます。
取得費加算の特例については、こちらの動画でも解説しています。
この特例も加味して、最終的に売却するタイミングを検討していくことが求められます。
3000万控除Q&A
特別控除を適用できるのは誰?
自宅を売却する相手が兄弟姉妹でも、3,000万円の特別控除は受けられますか?
生計を一にしている(もしくは売却後に生計を一にする)兄弟姉妹の場合は適用ができませんが、別生計の兄弟姉妹に対する売却は適用することが可能です。
住宅ローン控除と一緒に使える?
自宅を売って3,000万円の特別控除を使い、新しい家を買って住宅ローン控除を受けることはできますか?
注意が必要です。新しい家に住み始めた年と、その前2年・後3年の間に、売った自宅で3,000万円の特別控除を使うと、新しい家の住宅ローン控除は使えません。どちらが得か、事前に試算しておきましょう。
まとめ
自宅の売却は非常に奥が深いです。
所得税の観点からだけで判断するのは非常に危険です。いずれ実家を手放すことになるとしたら、いつの段階で売却すべきなのか…
こういったご相談は、私の得意中の得意です。是非お気軽にご相談ください♪
【更新履歴】2026年11月:空き家の3,000万円特別控除の要件を最新の内容に更新(2027年末までの期限・買主による取壊し・相続人3人以上は2,000万円・老人ホーム入居)、国交省の延長・緩和要望を追記、家なき子特例の要件、取得費加算との関係、住宅ローン控除とのQ&Aを追加