投稿日:2026.11.01 最終更新日:2026.11.01
円満相続マガジン2026年11月号
今月のニュース
♪新しいメンバーのご紹介♪
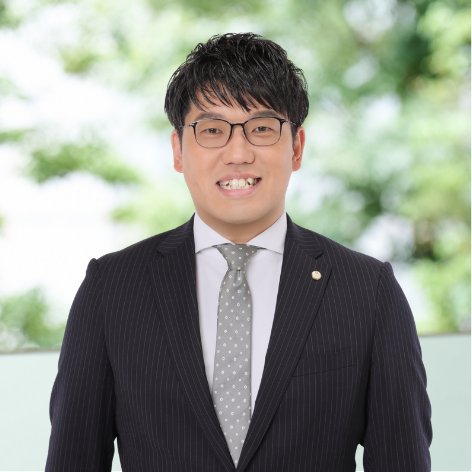
東京事務所の藤澤です!
名古屋事務所に税理士の白木 紀亮(しらき のりあき)さんが入社しましたのでインタビューさせていただきました♪
前職では何をされていましたか?
前職では約7年間、相続税の申告業務や金融機関等からの相続に関するご相談対応を担当していました。
なぜ税理士業界に興味を持ちましたか?
鉄道会社の現場で働いていたとき、「会社の収益は、会社や社会の中でどのように役立っているのだろう」と考えることがあり、これまで学んだことのない簿記の勉強を始めました。勉強して知識が身についてくるうちに、「この知識を活かせる仕事がしたい」と思うようになりました。
いろんな方を会計・税金の面から支えられる税理士なら、学んだことをそのまま活かせると思い、この道を選びました。
入社の決め手を教えてください!
決め手は3つあります。
1つ目は、相続に特化していて専門性が高いことです。税理士として働くなら、一つの分野を深く極めたいと思っていました。
2つ目は、相続税の申告だけでなく、生前の段階からお客様に関われることです。簿記を学んだときから「いろんな方を支えたい」と思っていたので、人生の節目に早くから寄り添えるのは、この仕事ならではだと感じました。
3つ目は、事例検討や社内研修を通して、チームで知見を共有・蓄積できることです。
一人で抱え込まず、みんなで学び合いながら成長できる環境に魅力を感じました。
これからの目標を教えてください!
一人でも多くの方のご相続に関するお悩みを解決し、相談してよかったと思われるよう、自己研鑽していきたいです。
趣味を教えてください!
運動することです(学生時代からバドミントンを続けています)。
あとは、家族と行く旅行です。子供が小さいことを考慮して計画を立てるのも楽しみの一つです。
白木さん、ありがとうございました!
【税のトピック1】配偶者居住権とは?その仕組みとメリット・デメリットを解説
こんにちは!大阪事務所の菊本です!
夫が亡くなり、妻である私が自宅を相続することになりました。でも、自宅の価値が高すぎて、法定相続分で分けると私は今後の生活費になる預金をほとんど受け取れなくなってしまいます。これからの生活が不安なのですが、何か良い分け方はありませんか?
2020年4月より始まった『配偶者居住権』という制度があります。この配偶者居住権を活用すれば、自宅に住み続ける権利が保障されるだけでなく、今後の生活費となる預金なども確保しやすくなります。さらに、相続税の負担を減らす効果もあります!
ですが、配偶者居住権にはメリットだけでなく、デメリットも存在します。今回の記事では、この配偶者居住権についてわかりやすく解説していきます。
配偶者居住権とは?
自宅の権利を、「住む権利(居住権)」と「それ以外の権利(所有権)」に分離し、住む権利を配偶者が、それ以外の権利を他の相続人が相続する仕組みです。この住む権利のことを「配偶者居住権」といい、その他の権利のことを「配偶者居住権が設定された所有権」といいます。
イメージとして、不動産の「所有権」は、その家に「住む権利」と、売却したときに代金を受け取るなどの「その他の権利」の2つがセットになっていると考えてください。これを切り離して相続できるようにしたのが配偶者居住権です。
相続税評価額の計算の仕組み
配偶者居住権を設定した場合、不動産の評価額は以下のように分けられます。
建物:配偶者が取得する「配偶者居住権」と、子が取得する「居住建物の所有権」に按分。
敷地:配偶者が取得する「配偶者居住権に基づく敷地利用権」と、子が取得する「居住建物の敷地の用に供される土地」に按分。
評価額の算出にあたっては、建物の法定耐用年数、経過年数、配偶者の平均余命(法定利率による現在価値の複利現価率)などを用いて複雑な計算を行います。一次相続において、相続人である配偶者の年齢が若い場合は「配偶者居住権」の評価が高くなるため、結果として二次相続の節税につながるケースがあります。
【メリット】二次相続での節税効果が大きい
二次相続(今回財産を引き継いだ配偶者がお亡くなりになった際の次の相続)においては節税につながります。配偶者居住権は、配偶者の相続開始時点で消滅し、二次相続における相続税の課税対象にはならないためです。
【注意点】一次相続では小規模宅地等の特例に要注意
配偶者が取得する「敷地利用権」は、配偶者であるため無条件で小規模宅地等の特例(特定居住用宅地等。330㎡まで80%減額)の対象となります。
一方で、子が取得する「敷地所有権」については注意が必要です。子が別居している場合、敷地所有権の部分には小規模宅地等の特例が適用できません。そのため、敷地全体を配偶者が単独相続する場合に比べ、特例の減額幅が縮小し、一次相続の納税額が増加する場合があるため、設定する前に綿密な試算が必要です。
【デメリット・注意点】設定前に知っておくべき重要ポイント
1.設定要件:誰でも設定できるわけではない
配偶者居住権を設定するには、以下の要件を満たす必要があります。
被相続人の法律上の配偶者であること(内縁関係は不可)
被相続人が亡くなった時点で、配偶者がその建物に居住していたこと
遺産分割協議、遺言、または家庭裁判所の審判・調停により取得すること
2.共有の可否:第三者との共有不動産は設定不可
被相続人と配偶者の共有名義であれば設定可能であり、配偶者の持分と合わせて引き続き自宅に居住できます。しかし、被相続人と「子」など第三者との共有名義の場合は設定できません。第三者が持分を持つ不動産に配偶者居住権を設定することは法律上認められていないため、事前の名義確認が必須です。
3.登記の必要性
配偶者居住権は、成立要件を満たしていれば、権利として発生しています。しかし、建物に登記をしなければ第三者に対抗できません。万が一、建物の所有者となった子などが勝手に第三者へ建物を売却してしまった場合、登記がなければ配偶者は新しい所有者に対して住み続ける権利を主張できなくなります。
4.売買(譲渡)の注意点
配偶者居住権は法律上、他人に譲渡・売買することができません。では、将来的に自宅を売却して資金化したいと考えた場合はどうなるでしょうか。配偶者が建物所有者との合意により配偶者居住権を消滅させた場合、以下の点に注意が必要です。
①対価を受け取った場合:受け取った対価は「譲渡所得」として、配偶者に所得税がかかります。
②対価を受け取らなかった(または著しく低かった)場合:配偶者から建物所有者へ価値の移転があったとみなされ、建物所有者(子など)に対して贈与税がかかる可能性があります。
5.建て替え・修繕の制限
配偶者居住権が設定されている建物は、所有権が制限されているため、配偶者単独で建物の増改築や建て替えを行うことはできません。老朽化に伴う大規模修繕や建て替えには、建物所有者の承諾が必要となります。
また、通常の維持管理費用(固定資産税・経常的な修繕費)は民法上、配偶者が負担する義務を負います。一方で、特別な必要費用や大規模修繕などは原則として所有者が負担することになります。
税理士からのワンポイントアドバイス
配偶者居住権は、二次相続対策や配偶者の住居確保に有効な手段である一方、設定後の不動産を制約することにもなります。一次相続・二次相続を通じた税負担の試算と、配偶者の将来の介護・生活設計をふまえた総合的な判断が不可欠です。
単に目の前の財産をどう分けるかだけでなく、「二次相続」まで見据えたシミュレーションを行うことも、円満な相続に繋がります。迷われた際は、ぜひ専門家にご相談されることをおすすめいたします。
>>配偶者居住権の相続税評価額の計算方法をわかりやすく解説しました
>>【要注意】配偶者居住権の相続税評価で間違いやすいポイント10選
>>配偶者居住権を遺言で設定した場合相続税は節税できるか検証してみた
その他、相続や生前対策に関するお悩みがあれば、ぜひ私たち円満相続税理士法人へお気軽にご相談ください♪
【税のトピック2】親に生活費を送金していたら、小規模宅地等の特例は使える?「生計を一にする」の意味を裁判例で解説
こんにちは!大宮事務所の藤井です!
父が亡くなりました。父に毎月生活費を振り込んでいた場合、小規模宅地等の特例を適用できると聞いたのですが本当ですか?
生活費を振り込んでいる場合、生計一親族に該当する可能性があります。ただし、送金していれば必ず認められるわけではありません、詳しく見ていきましょう。
小規模宅地等の特例【生計一親族】とは?
小規模宅地等の特例は、亡くなった人が自宅として使用していた土地を、配偶者や同居していた親族などが相続した場合に、330㎡までの部分について土地の評価額を8割減額できる特例です。
実は、この特例の対象は、亡くなった方本人が暮らしていた土地だけではありません。亡くなった方と「生計を一にしていた親族」が暮らしていた土地も対象になります。
例えば、父の土地に建つ家で息子夫婦が暮らし、息子が父に生活費を送金して父の生活を支えているケースです。父と息子は同じ財布で暮らしているといえるため、父自身が暮らしていたのと同じように考え、特例を適用することができます。
ただし、この場合に特例を使えるのは、その土地を配偶者か、生計を一にしていた親族本人が相続し、申告期限まで住み続けて持ち続ける場合です。
何より、「生計を一にしていた」と認められなければ、特例は使えません。そのため、「生計を一にしていたか」の判断が重要になります。
生計を一にするとは?
生計を一にするって、何ですか?
ひとことで言えば、「同じ財布で暮らしている」ということです。
「生計を一にする」の意味は、相続税の法律には定められていません。そのため実務上は、所得税の通達の考え方を参考にします。通達の内容を簡単にまとめると、次の通りです。
同居している場合は、基本的に生計を一にしていると扱われる
同居していなくても、生活費や医療費などを送金している場合は、生計を一にしていると扱われる。
(参考)所得税基本通達2-47(生計を一にするの意義)
法に規定する「生計を一にする」とは、必ずしも同一の家屋に起居していることをいうものではないから、次のような場合には、それぞれ次による。
(1)勤務、修学、療養等の都合上他の親族と日常の起居を共にしていない親族がいる場合であつても、次に掲げる場合に該当するときは、これらの親族は生計を一にするものとする。
イ 当該他の親族と日常の起居を共にしていない親族が、勤務、修学等の余暇には当該他の親族のもとで起居を共にすることを常例としている場合
ロ これらの親族間において、常に生活費、学資金、療養費等の送金が行われている場合
(2)親族が同一の家屋に起居している場合には、明らかに互いに独立した生活を営んでいると認められる場合を除き、これらの親族は生計を一にするものとする。
同居していなくても生活費や医療費を送金していれば、生計を一にしていると判断されるということですか?
どのような場合に生計を一にしていると判断されるかは、はっきり決められているわけではありません。実際に、生計を一にしていたかどうかをめぐって裁判になったケースもあります。
そこで、裁判例から、どのような場合に生計を一にしていると判断されるのかを見ていきましょう。
裁判例:叔母の成年後見人だった相続人のケース
ご紹介するのは、横浜地方裁判所の令和2年12月2日判決です。
なお、この事例は自宅ではなく事業用の土地のケースですが、「生計を一にする」の考え方は自宅の土地でも同じです。
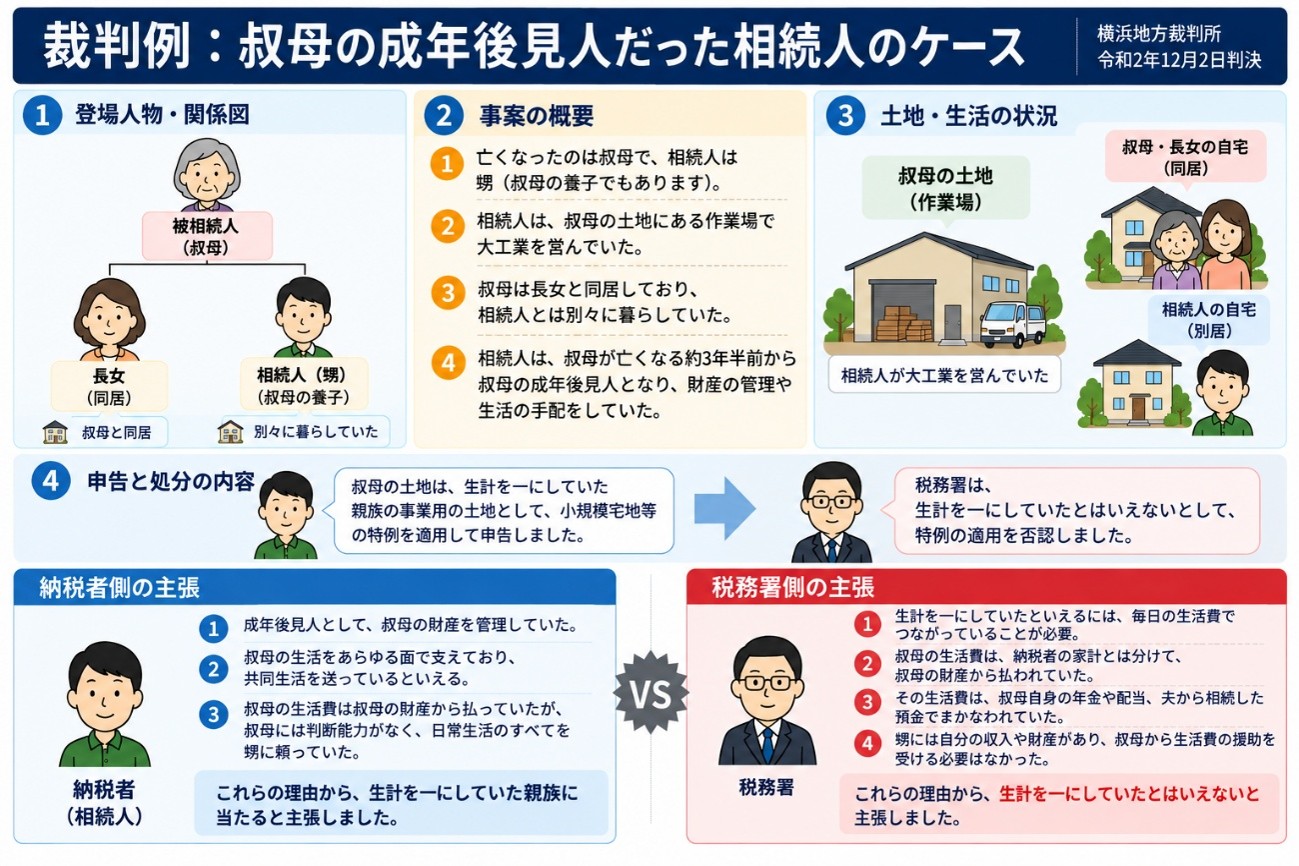
事案の概要
・亡くなったのは叔母で、相続人は甥(叔母の養子でもあります)
・甥は、叔母の土地にある作業場で大工業を営んでいた
・叔母は長女と同居しており、甥とは別々に暮らしていた
・甥は、叔母が亡くなる約3年半前から叔母の成年後見人となり、財産の管理や生活の手配をしていた
甥は「生計を一にしていた親族の事業用の土地」として特例を使って申告しましたが、税務署に否認されました。
納税者と税務署の言い分
◆納税者側
・成年後見人として、叔母の財産を管理していた
・叔母の生活をあらゆる面で支えており、共同生活を送っているといえる
・叔母の生活費は叔母の財産から払っていたが、叔母には判断能力がなく、日常生活のすべてを甥に頼っていた
これらの理由から、生計を一にしていた親族に当たると主張しました。
◆税務署側
・生計を一にしていたといえるには、毎日の生活費でつながっていることが必要
・叔母の生活費は、甥の家計とは分けて、叔母の財産から払われていた
・その生活費は、叔母自身の年金や配当、夫から相続した預金でまかなわれていた
・甥には自分の収入や財産があり、叔母から生活費の援助を受ける必要はなかった
これらの理由から、生計を一にしていたとはいえないと主張しました。
裁判所の判断
双方の主張に対し、裁判所は次のように判断しました。
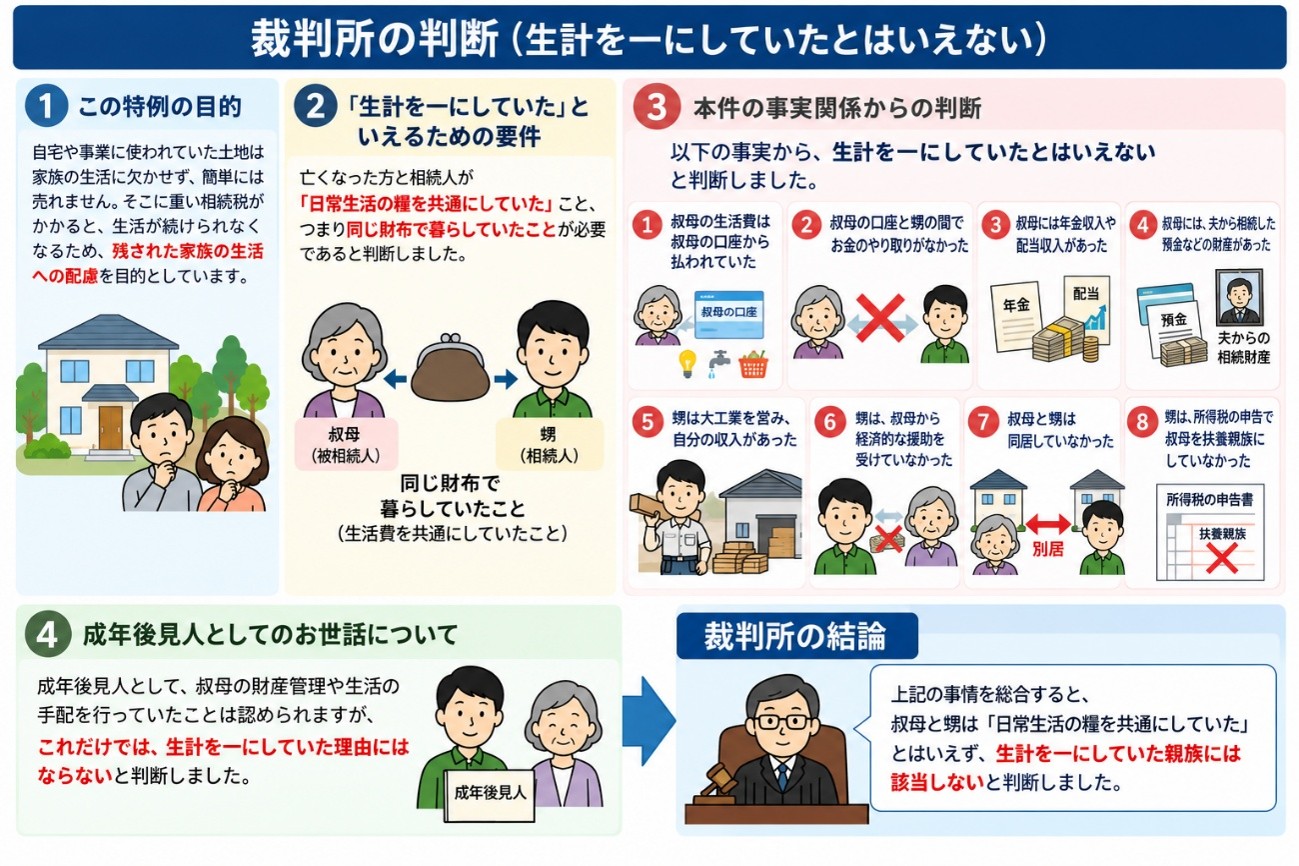
この特例の目的は、残された家族の生活への配慮にあります。自宅や事業に使われていた土地は家族の生活に欠かせず、簡単には売れません。そこに重い相続税がかかると、生活が続けられなくなるためです。
この目的から、「生計を一にしていた」といえるには、亡くなった方と相続人が「日常生活の糧を共通にしていた」こと、つまり「同じ財布で暮らしていたことが必要だ」としました。
そのうえで、次の事実から、生計を一にしていたとはいえないと判断しました。
・叔母の生活費は、叔母の口座から払われていた
・叔母の口座と甥の間で、お金のやり取りがなかった
・叔母には年金収入や配当収入があった
・叔母には、夫から相続した預金などの財産があった
・甥は大工業を営み、自分の収入があった
・甥は、叔母から経済的な援助を受けていなかった
・叔母と甥は同居していなかった
・甥は、所得税の申告で叔母を扶養親族にしていなかった
成年後見人としての叔母のお世話も、生計を一にしていた理由にはならないとされました。
生計を一にしているかの判断ポイント
この裁判例から、生計を一にしているかどうかは、「同じ財布で暮らしているか」で判断されることがわかります。具体的には、次の点を総合的に見て判断します。
・生活費を負担しているのは誰か
・お金のやり取り(送金など)があるか
・ 亡くなった方と相続人、それぞれの収入や財産の状況
・同居しているか
・所得税で扶養親族にしているか
生活費を送金していれば大丈夫か?
冒頭のお客様のように、親に生活費を送金していた場合はどうでしょうか。送金している場合でも、次の点がポイントとなります。
1.継続的に送っているか
2.親の生活費の主な部分をまかなえる金額か
3.振込記録などで確認できるか
親が自分の年金や預金だけで十分暮らせていて、送金がお小遣い程度であれば、生計を一にしていたと認められない可能性があります。
まとめ
今回は、小規模宅地等の特例を適用する際に重要となる「生計を一にする」の意味を、裁判例をもとに解説しました。
・「生計を一にする」とは、同じ財布で暮らしていること
・介護やお金の管理などのお世話をしていても、それだけでは認められない
・送金している場合も、頻度や金額、親の収入など、個々の事情をもとに判断される
特例を使えれば相続税を大きく抑えられますが、税務署に否認されると、本来の税金に加えて加算税などもかかります。通帳の記録など、説明できる資料をそろえておくことが大切です。
生計を一にしているかどうか判断に迷う場合は、お気軽にご相談ください。
編集後記(橘の日常)
最近、企業へのサイバー攻撃のニュースが本当に多いですね。
名前を聞けば誰もが知っているような会社でも被害に遭っていて、もう他人事ではないなと感じています。
相続のご相談では、ご家族のことや財産のことなど、本当に大切な情報をお預かりしています。
そこで円満相続税理士法人では、ウェブ上にあったお客様の情報(メルマガの配信先など)を、すべて削除する措置をとりました。
そのため、今月以降はしばらくの間、LINE公式アカウントのみの配信となります。メルマガ会員の方におかれましては、安全が確認でき次第、配信を再開いたします。
ご不便をおかけしますが、お客様の情報を守ることより優先すべきことはないと思っています。
お預かりしている情報は、これからも私達がかたくお守りします。どうぞご安心ください。
話は変わりますが、先月お伝えしていた宅地建物取引士試験、10月18日に受けてきました。
結論から言うと、とにかく難しかったです。
試験時間は2時間あるのですが、半分を解き終わった時点で、すでに70分が経過していました。残りの半分を50分で解かなければいけない状況で、最後の方は頭が真っ白でした。
試験の翌日は、朝の3時に目が覚めてしまいました。1ヶ月以上モヤモヤするのも良くないと思い、思い切って自己採点をしました。
結果は50点満点中35点。専門学校が出している合格ボーダーラインは34点か35点なので、受かっているかどうか、本当にギリギリのところです。
「3ヶ月で一発合格」という発信もよく見かけますが、実際に受けてみて、それを鵜呑みにしてはいけないと痛感しました。半年から1年かけて、じっくり下地を作らないと受からない試験だと思います。
税理士試験に合格している私でも、本当に難しいと感じました。宅建に合格されている方への尊敬の気持ちが、とても増しました。
合格発表は11月25日です。来月、改めてご報告しますね。
試験の感想や、AIを使った勉強法などは、YouTubeでもお話ししています。よろしければご覧ください。
朝晩がだいぶ寒くなってきました。
皆様、ご自愛くださいませ。