投稿日:2026.10.01 最終更新日:2026.10.01
円満相続マガジン2026年10月号
今月のニュース
マラソン同好会の活動についてインタビューしました♪
東京事務所の藤澤です!
今月は円満マラソン同好会の活動について、東京秘書の野本さんにインタビューしました!
円満にマラソン同好会が発足したと聞きました!メンバーは何人で活動しているんですか?
発足自体は去年の11月になります!
メンバーは東京事務所が2人、名古屋事務所が2人の計4人でひそひそと活動しています。笑
大公開してしまってすみません!笑
ランニングを始めたきっかけはありますか?
始めたきっかけは2年半前に走った「さいたまマラソン」ですね。友人から誘われて走ったのですが、そこからなんとなくランニング習慣が付いた気がします!
最近大会に出たと聞きましたが、いかがでしたか?
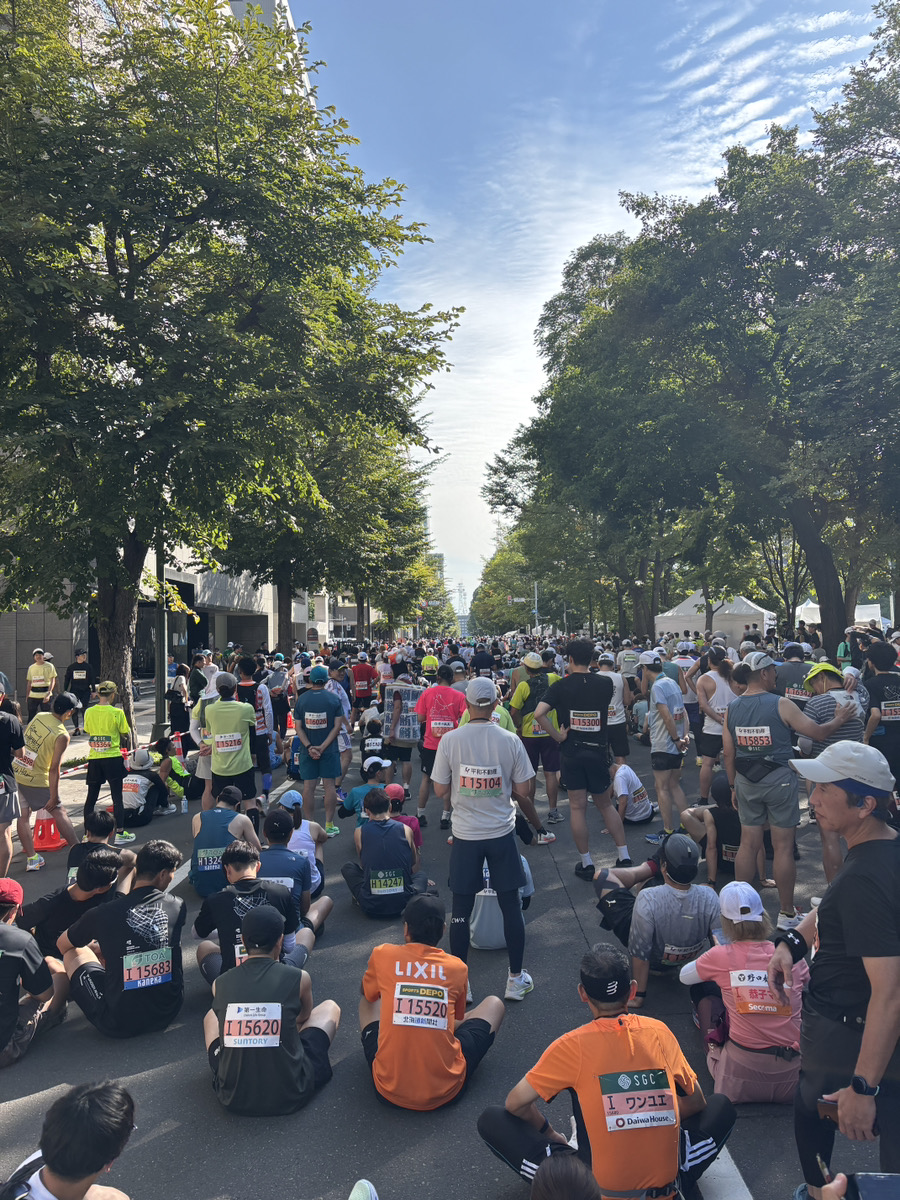
8月30日に開催された「北海道マラソン2026」にエントリーしてフルマラソン走ってきました!
2年半前に走ったさいたまマラソンで二度と走らないと誓っていたのですが、、笑
近年稀にみる最高のコンディションでスタート時は気温が19度と涼しさを感じる中でのスタートでした。
とは言え、8月はやはり夏でして25kmくらいから日差しが差し込んできて暑さと向かい風、攣りかけている脚と、最終局面はメンタル勝負ではあったのですが、沿道の皆さんの応援もあり何とかゴールすることができました~!
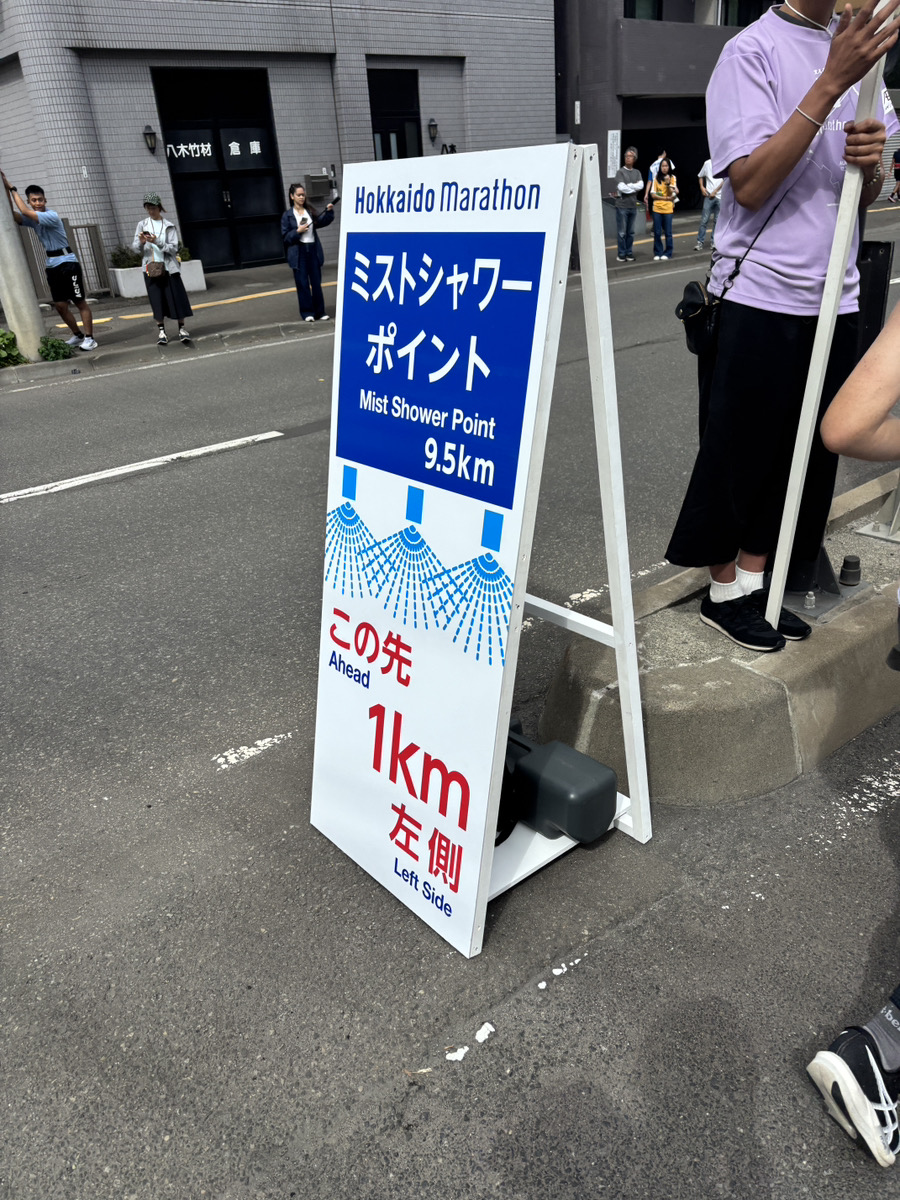
「ミストシャワー」ポイントの
看板写真
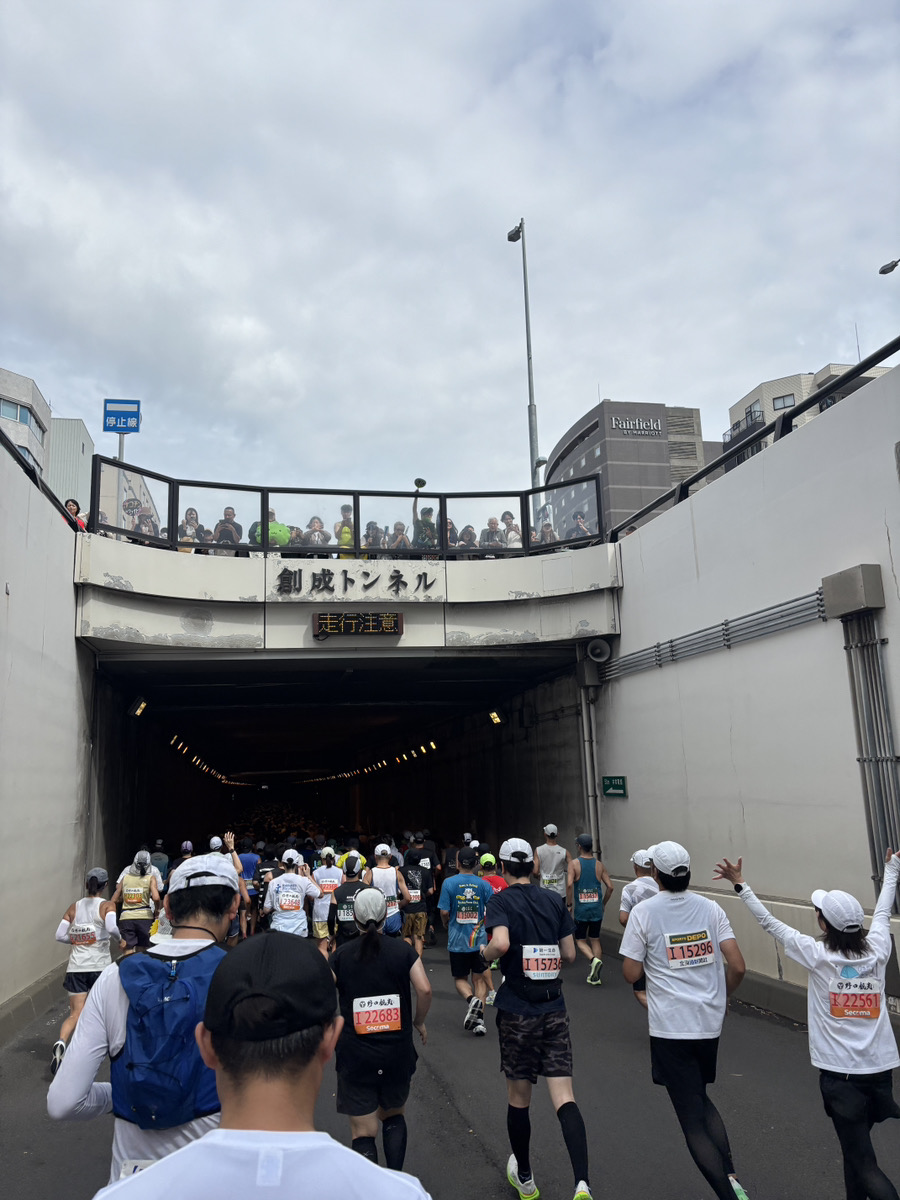
「創成トンネル」
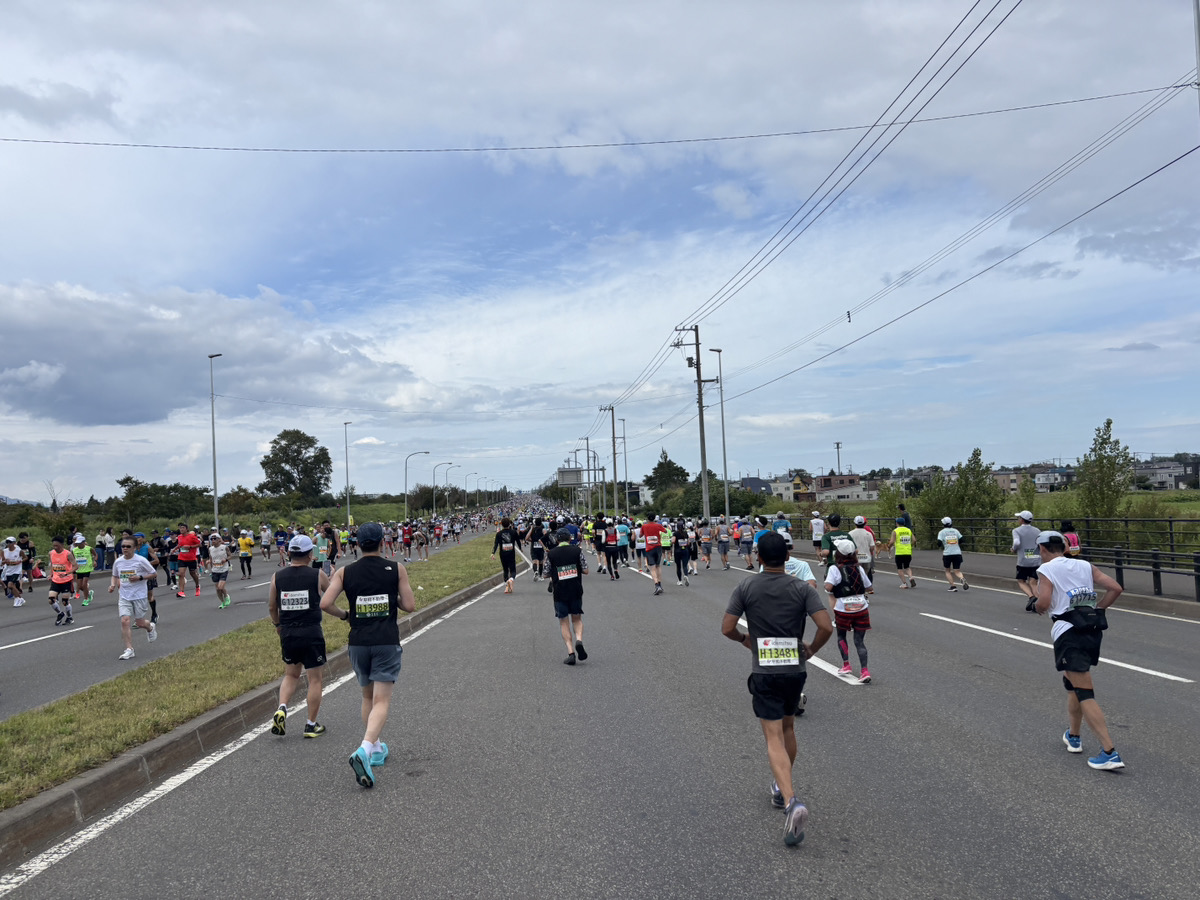
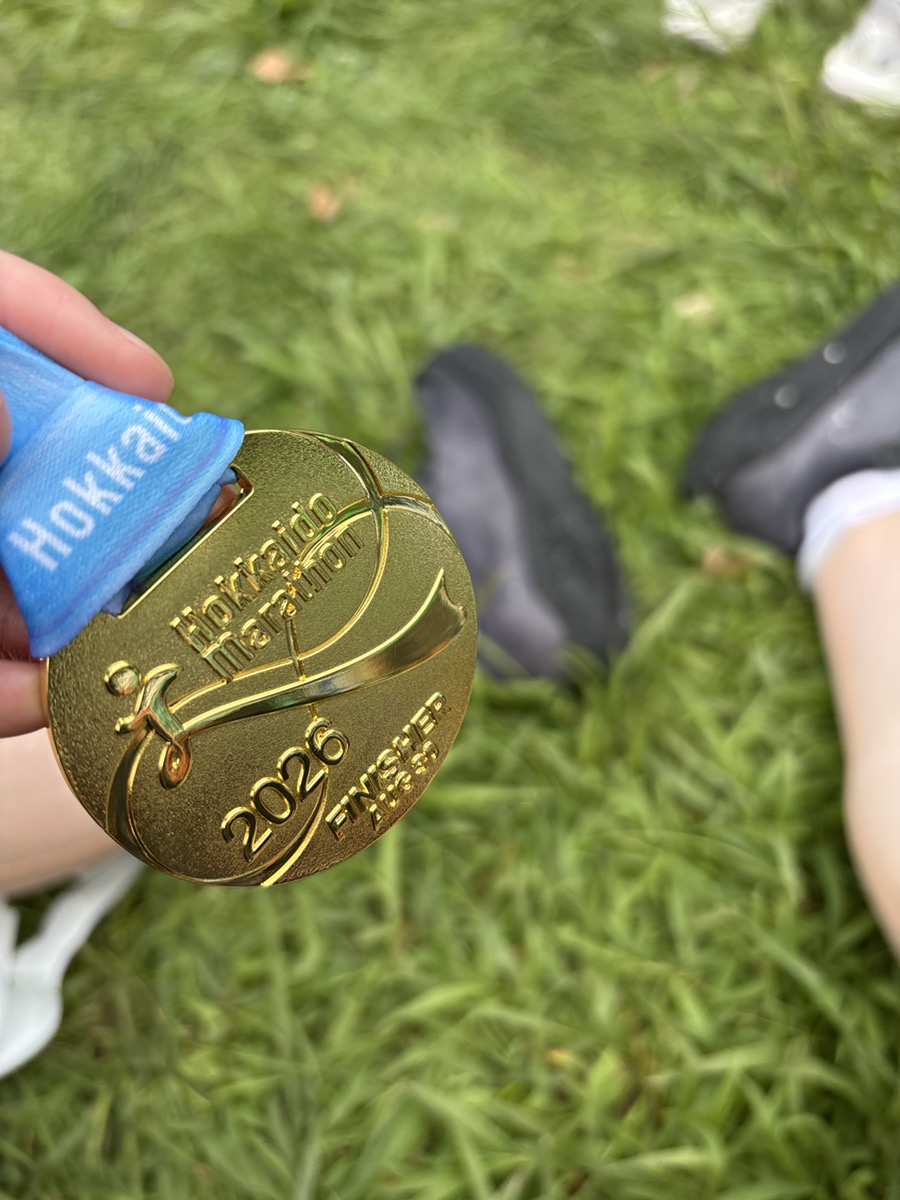
フルマラソン完走おめでとうございます!!
これからの活動目標があれば教えてください。
現在メンバーが東京、名古屋と離れていることもあり、拠点ごとでそれぞれ活動しています。
今後は何か全員でイベントや大会に参加できたらなと思っています!
また、今年は外れてしまったのですが「東京マラソン」もいつか同好会メンバーで走ってみたいですね!!
野本さん、ありがとうございました!
円満相続税理士法人では、他にも筋トレ等で体を動かしているメンバーが多数いるので、今後もインタビューしていきたいと思います♪
【税のトピック1】高校生・大学生でも受験OK!? ここ数年で変わった「税理士試験」の新ルール
こんにちは!大宮事務所の中村です!
娘が大学の文学部に入ったのですが、最近『税理士を目指したい』と言い出しまして。税理士試験は法律や経済を勉強した人しか受けられないイメージがあるのですが、文学部でも大丈夫なんでしょうか?
素敵な目標ですね!実は税理士試験は、令和5年度(2023年度)から受験資格が大きく緩和されていて、以前よりずっと挑戦しやすくなっているんですよ。
税理士試験のしくみ
税理士試験では、会計学2科目(簿記論・財務諸表論)と税法3科目の、計5科目に合格する必要があります。
合格した科目は生涯有効なので、1科目ずつ積み上げていくことができます。5科目合格後、2年以上の実務経験などを満たせば、税理士として登録できます。
変更点① 簿記論・財務諸表論は誰でも受験可能に
これまでは「大学3年次以上」や「日商簿記1級合格」などの受験資格が必要でした。令和5年度からは会計学科目の受験資格が撤廃され、高校生や大学1・2年生でも受験できるようになりました。
変更点② 税法科目の履修要件が「社会科学」に拡大
税法科目を受験するには、従来は「法律学又は経済学」に属する科目の履修が必要でした。これが政治・行政・社会・経営・教育・福祉など、広く「社会科学」に属する科目に拡大され、文学部や理工学部の学生・卒業生にも道が広がりました。
そんなに変わったんですね!でも、どうしてここまで緩和されたんですか?
背景には受験者の減少があります。日本税理士会連合会の会長によると、受験者数は平成17年(2005年)の約5.6万人をピークに減り続けていたそうです。中小企業を支える税理士の担い手を確保するため、若いうちから挑戦できる仕組みが導入されたんですね。
緩和後、受験者数は増加に転じています。国税庁の公表によると、受験者数は令和4年度の28,853人から、緩和初年度の令和5年度には32,893人へと約4,000人増加しました。その後も右肩上がりで増え続け、令和7年度には36,320人となっています。
若い人にとって、ぐっと挑戦しやすくなったんですね!
変更点③ 今年の試験からは全員に得点を通知
さらに国税審議会の発表により、令和8年度(第76回)試験からは、これまで得点が通知されなかった5科目合格者や一部科目合格者にも、新たに得点が通知されることになりました。これで全ての受験者に各科目の得点が届くようになります。合格ラインをどのくらい上回ったかがわかるので、次の科目の学習計画も立てやすくなりますね。
娘も在学中から簿記論に挑戦できるんですね。さっそく伝えてみます!
まとめ:税理士はより身近な資格に
はい!税理士は申告書の作成だけでなく、資金調達や経営の相談にも乗る、経営者の身近な相談役です。社会人からのキャリアチェンジにも向いている仕事ですので、興味がある方はぜひこの機会に挑戦を検討してみてはいかがでしょうか。
【税のトピック2】別居していても使える?小規模宅地等の特例「家なき子特例」をわかりやすく解説
こんにちは!大宮事務所の藤井です!
小規模宅地等の特例には家なき子特例があると聞きました。
どんな制度ですか?
相続税の計算で重要な論点となるのが、小規模宅地等の特例です。
小規模宅地等の特例には、通称家なき子特例というものがあります。
家なき子特例は、どのような場合に適用できるのか詳しく見ていきましょう!
小規模宅地等の特例とは?
家なき子特例について考える前に、そもそも小規模宅地等の特例とはどのような制度かおさらいしてみます。
小規模宅地等の特例は、亡くなった方の自宅を配偶者か同居親族が相続した場合に、土地の評価額を80%減額できる特例です。
例えば、土地の評価額が1億円の場合、特例を適用すると2,000万円まで減額して相続税を計算することができます。
適用できる場合とできない場合では、相続税が大きく変わる可能性があるため、相続税の計算において非常に重要な制度です。
ただし、配偶者や同居親族でなければ必ず適用できないというわけではありません。
一定の要件を満たせば、亡くなった方と同居していなかった親族でも特例を適用できる場合があります。
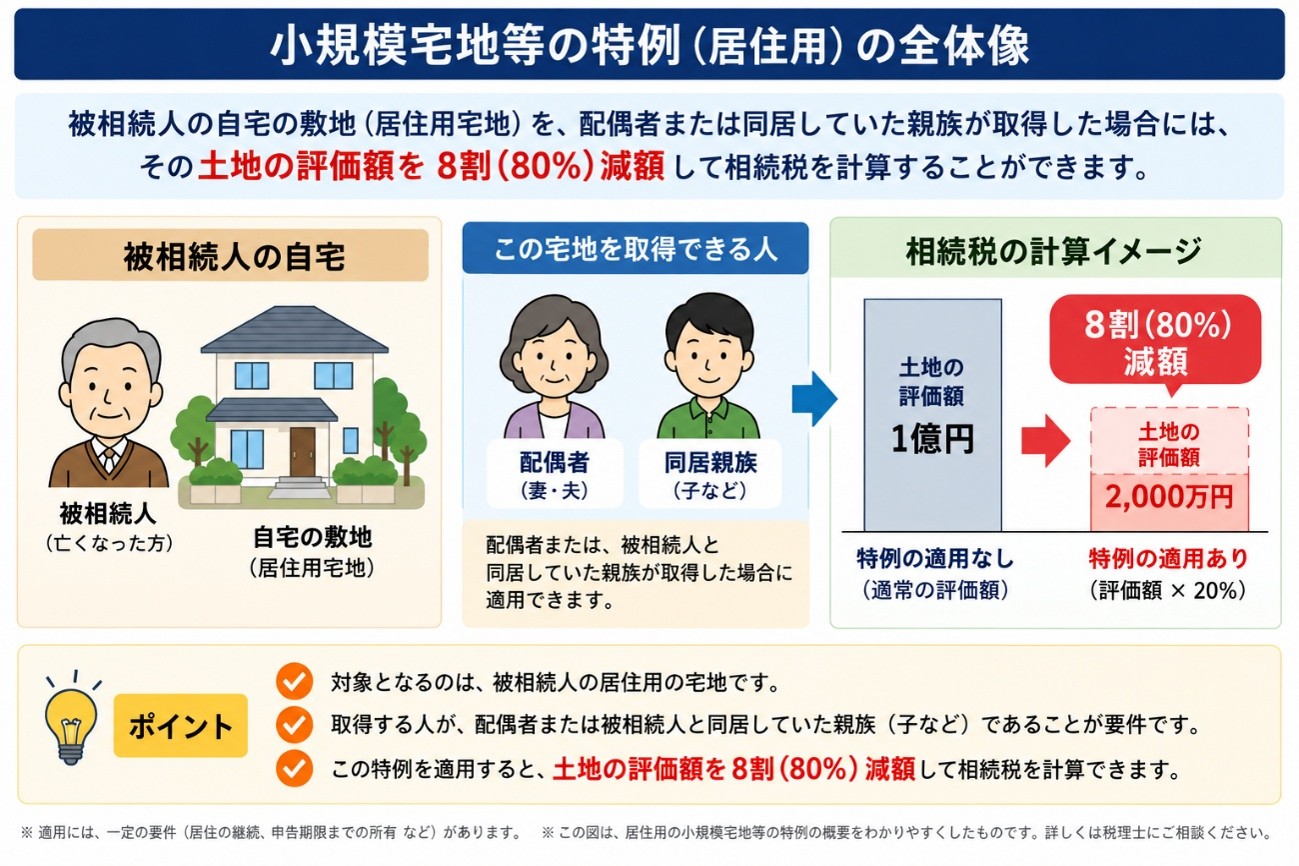
>>小規模宅地の特例の全体像についてはこちらもご覧ください。
家なき子特例とは?
先ほど、配偶者や同居親族でなくても、小規模宅地等の特例を適用できる場合があるとお伝えしました。
では、配偶者は既に亡くなっており、相続人も別の家で暮らしていた場合はどうでしょうか?
このような場合に検討すべきなのが、通称「家なき子特例」です。
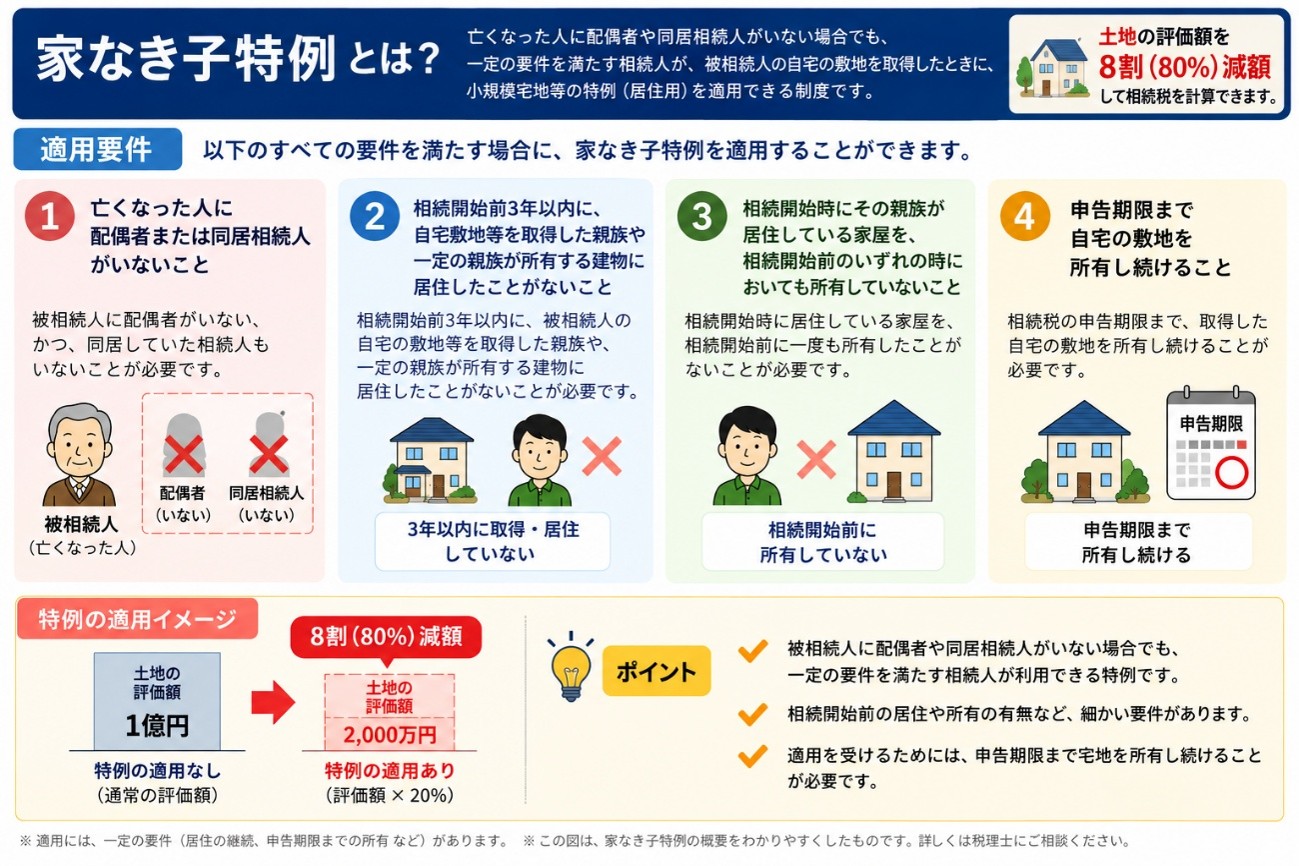
家なき子特例を適用するには以下の要件をすべて満たす必要があります。
①亡くなった人に配偶者または同居相続人がいないこと
②相続開始前3年以内に、自宅敷地等を取得した親族や一定の親族が所有する建物に居住したことがないこと
③相続開始時にその親族が居住している家屋を相続開始前のいずれの時においても所有したことがないこと
④申告期限まで自宅の敷地を所有し続けること
①の要件は、同居相続人がいないことというのがポイントです。
あくまで同居相続人と規定されているため、相続人でない人が同居していた場合には、特例の適用が見込めます。
典型的な例は、亡くなった人と孫が同居していた場合です。
亡くなった人の子供が存命である場合、孫は相続人にはなりません。
そのため、孫は相続人でないので、同居相続人に該当せず、①の要件を満たします。
②と③は、簡単にいうと、持ち家に住んでいる人が家なき子特例を利用することを制限するための要件です。
小規模宅地等の特例は、自宅に高額な相続税がかかることで、相続人の生活基盤が失われることを防ぐという趣旨があります。家なき子特例も、このような考え方から、持ち家に住んでいる人ではなく、一定の要件を満たす人を対象としています。
そのため、自分や一定の親族などが所有する家ではなく、賃貸住宅で暮らしている相続人が適用を受けるケースが典型的です。
例えば、以前自分が所有していた家を売却し、その後もその家に住み続けている場合には注意が必要です。
相続開始時には自分の持ち家でなくなっていたとしても、その家を過去に所有していたことがあるため、③の要件を満たしません。
一方で、不動産を所有しているだけで家なき子特例が使えなくなるわけではありません。
例えば、自分自身は賃貸住宅で生活しながら、別に賃貸用不動産を所有している場合でも、他の要件を満たしていれば、家なき子特例を適用できる可能性があります。
④の要件は、申告期限まで自宅の敷地を所有し続けることです。
取得した自宅に申告期限までに引っ越して住み始める必要はありません。
「家なき子特例を使うためには、相続した自宅に住まなければならない」と誤解されやすいところなので、注意しましょう。
まとめ
小規模宅地等の特例は、亡くなった方の配偶者や同居親族だけでなく、一定の要件を満たせば、別の家で暮らしていた親族でも適用できる場合があります。
このような場合に検討するのが、通称「家なき子特例」です。
ただし、家なき子特例には、過去の居住状況や自宅の所有状況など細かな要件が定められており、「賃貸住宅に住んでいるから適用できる」と単純に判断することはできません。
適用できるかどうかによって相続税額が大きく変わる可能性がありますので、判断に迷った場合には専門家へ相談することをおすすめします。
弊社では、有料にはなりますが単発相談も承っております。
ご不明な点やご不安なことがありましたら、ぜひお気軽にご相談ください♪
編集後記(橘の日常)
10月18日に宅地建物取引士試験を受けてきます
相続に伴って、不動産の売却等のご相談を数多く頂いております。
その中で、「もっと不動産に詳しくなりたい」という欲求から、宅建士試験を受けることを決意し、コツコツ勉強してきました。本番はいよいよ10月18日です。
昨日、TACさんで全国模試を受けてきましたが、結果は50点中の38点。合格できるかどうか微妙なラインです…。
税金に関する勉強は日々してきましたが、資格試験の勉強は税理士試験ぶりなので、どこか懐かしく、良い感じの緊張感です。
勉強を通じて、日本の不動産は、非常に多くの法律や規制によって、日々安心して暮らしていける街づくりがされていることがわかりました。
新しい知識がインプットされると、世の中の見え方が変わって、とても新鮮ですね。
私も、相続税に纏わる情報を、広くわかりやすく発信して、一人でも多くの人のお役に立ててれば嬉しく思います。
絶対に合格します!来月に結果を報告しますね。頑張ってきます!