
婚姻期間20年以上の夫婦間贈与の特例は、使うと損しまっせ
結婚してから20年経過した夫婦の間では、贈与税が2000万まで非課税になる制度があると聞きました。詳しく教えてください こんにちは、円満相続税理士法人の橘です! 長年連れ添った夫婦の間だけで使うことのできる贈与税の配偶者控除という特例があります。 この特例は一言でいうと、「結婚から20年経過している夫婦であれば、既にある自宅の権利を2000万円分贈与するか、これから購入する自宅の購入資金2000万円を贈与…
結婚してから20年経過した夫婦の間では、贈与税が2000万まで非課税になる制度があると聞きました。詳しく教えてください こんにちは、円満相続税理士法人の橘です! 長年連れ添った夫婦の間だけで使うことのできる贈与税の配偶者控除という特例があります。 この特例は一言でいうと、「結婚から20年経過している夫婦であれば、既にある自宅の権利を2000万円分贈与するか、これから購入する自宅の購入資金2000万円を贈与…
こんにちは、円満相続税理士法人の橘です。 子供が住宅を購入するときに、資金援助を検討するご両親は多いですよね。 通常、1年間あたり110万を超える生前贈与には贈与税が課税されます。 しかし、子や孫が住宅を購入するための資金援助であれば、年間110万円に加えて、最大1000万円まで贈与税が非課税とされる特例、“住宅取得等資金贈与の非課税制度”があります。 この特例は、令和5年12月31日が期限のはずでし…
こんにちは!円満相続税理士法人の橘です。 平成25年に登場した教育資金の一括贈与に係る非課税制度。 この制度は非常に人気があり、すでに多くの方がご利用しています。 相続税対策にもなり、世の中のためにもなる、非常に魅力満載の制度ですね。 その一方で、この制度に対して、 毎年の手続きがめんどくさい! という、不満の声もちらほら。 そんな噂もあるせいか、多くの方から、 …
相続時精算課税制度って、一体どんな制度なんですか?2024年から凄くお得な制度になったと聞きました。 こんにちは、円満相続税理士法人の橘です。 相続時精算課税制度は、一言でいうと、『贈与時には2500万まで非課税になるが、相続時には、非課税で贈与した財産にも相続税が課税される』という制度です。 すみません、意味がわかりません… 大丈夫!私も最初はまったく意味がわかりませんでした。 …
こんにちは!円満相続税理士法人の湯本です。 巷では『ぼちぼち結婚子育て資金の非課税贈与廃止か?』と囁かれていましたが、令和7年度税制改正で、この結婚子育て資金の非課税贈与が2年間延長されることが決定しました! 簡単にいうと、結婚や子育てに関するお金を、子や孫に最大1,000万円まで非課税で贈与できるという制度です。 これだけ聞くと非常に素敵な制度なのですが、現状この制度を利用している方はごく僅…
相続時精算課税制度を使うとお得に贈与できるって聞いたのですが、デメリットはないの? 相続時精算課税制度のメリット・デメリットを解説します! 相続専門税理士の桑田悠子です(^^) 本日は、「相続時精算課税制度」について概要から一歩踏み込み、メリット・デメリットについてお話させて頂きます。 相続税のご相談に年間100件以上お答えしている桑田が解説します! 最後までお読みいただくと、…
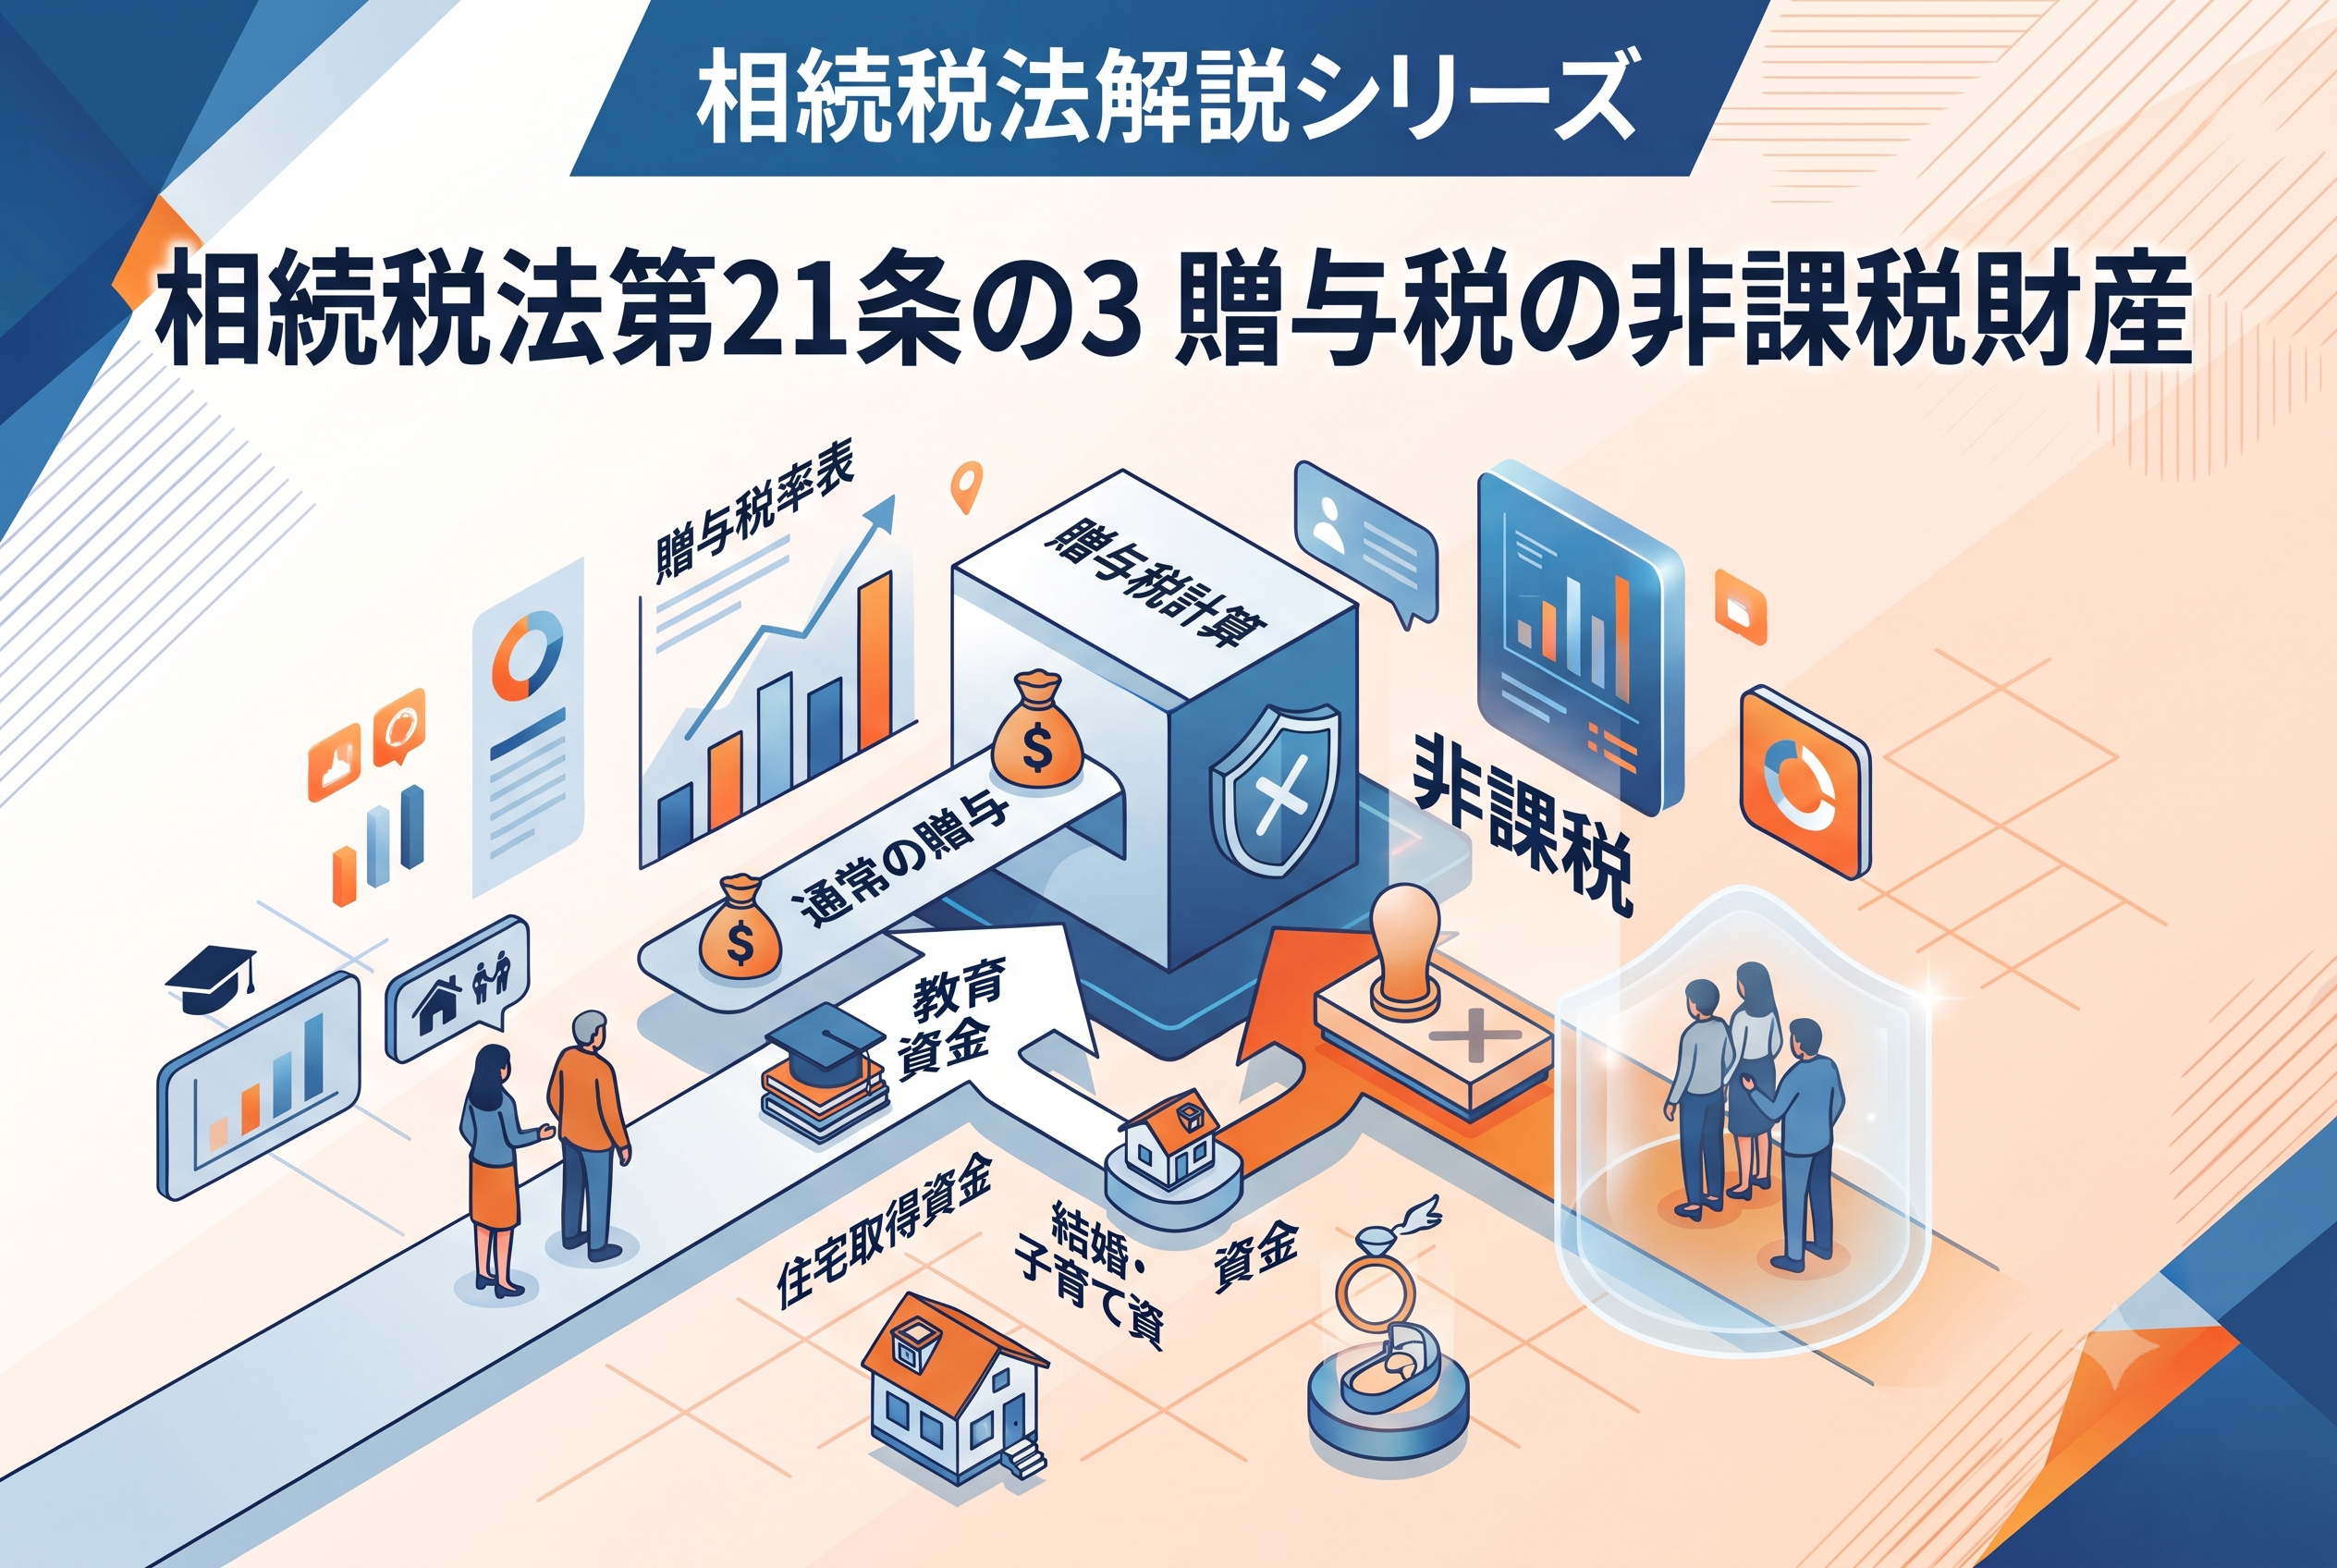
はじめに こんにちは、東京円満相続税理士法人の荒川です。 今回は、相続税法解説シリーズとして「第21条の3 贈与税の非課税財産」を解説します。 第21条の3 贈与税の非課税財産は、贈与税が課税されない財産について記載がある条文、です。教育資金の一括贈与の特例(現在廃止)があったため、誤解している方も多いですが、実は、教育費や生活費の支援は贈与税がかかりません。 相続税法第21条の3 贈与税の非課…
事業承継税制を使う際に、万が一、将来打ち切り事由に該当し、多額の贈与税を支払うことになるリスクに備え、相続時精算課税を選択することがあります。 従来は、事業承継税制と相続時精算課税は併用することができませんでしたが、平成29年度税制改正で、併用が可能となりました。 さらに、平成30年度税制改正で設けられた、特例措置においても、もちろん併用可能です。事業承継税制の特例については、こちらの動画で詳…
相続時精算課税制度の特別控除(2500万)を使うためには、申告期限(贈与を受けた年の翌年3月15日)までに贈与税申告書を税務署へ提出することが要件とされています。 適用初年度については、贈与税申告書と相続時精算課税制度選択届出書を合わせて、期限内に提出することが求められます。もしも、期限後に提出すると、相続時精算課税制度を使うことはできませんが、贈与を受けた事実がなくなるわけではありません。そのため、…
こんにちは、税理士の枡塚です。 令和6年1月から相続時精算課税制度に、新たな非課税枠が加わり、大注目の制度となりました。 ここでは、相続時精算課税制度を選択すると、相続放棄ができなくなるのか?という疑問を徹底的に解明したいと思います! 概要 相続時精算課税制度とは、原則として60歳以上の父母または祖父母などから、18歳以上の子または孫に対して、財産を贈与した場合に選択ができる制度の一つです。…
こんにちは!相続専門税理士の桑田です(^^) 海外居住の子供や孫への贈与に相続時精算課税制度を使う場合の注意点などを纏めています!最後までご覧ください♪ 海外在住の親族への贈与で相続時精算課税制度は利用できるか? 子供や孫が海外に住んでいても、相続時精算課税制度は利用できます!適用のための各要件を満たすことが、必要ですが、居住場所は要件にありませんので、エジプトに住んでいても、アメ…
こんにちは。税理士の湯本 康平です。 令和5年度の税制改正に伴い、贈与税の考え方が大きく変わりました。暦年課税の持ち戻し期間が7年に延び、相続時精算課税制度には、従来の2,500万円の特別控除に加えて、新たに110万円の基礎控除が新設されました。 どちらかというと改悪な改正ではありましたが、使い方次第では大きな税金対策になり得ます。 中でも、相続時精算課税制度については2,500万円までは、贈与税が非課税…
相続のプロが、大切な方の想いを
しっかりと受け止めます。
全国対応はもちろん、
土曜・平日夜間にもご相談
いただけます。